
บ้านเสียหายหลังฝนหนัก: เก็บหลักฐานอย่างไร ก่อนแจ้งเคลมประกันทรัพย์สิน
กลับถึงบ้านหลังฝนหนักแล้วพบพื้นเปียก ผนังเป็นคราบ และเครื่องใช้บางชิ้นไม่ทำงาน สิ่งแรกไม่ใช่การคำนวณยอดเคลม แต่คือการทำให้คนในบ้านปลอดภัยและรักษาหลักฐานก่อนสภาพพื้นที่เปลี่ยนไป บทความนี้เป็นแนวทางจัดข้อมูลเพื่อคุยกับผู้รับประกัน ไม่ใช่คำรับรองว่าความเสียหายทุกชนิดอยู่ในความคุ้มครอง เพราะน้ำจากภายนอก น้ำรั่วจากท่อ และฝนที่เข้าทางหลังคาอาจถูกพิจารณาต่างกันตามข้อความในกรมธรรม์จริง
เริ่มที่ความปลอดภัย ไม่ใช่ภาพถ่ายที่เสี่ยงชีวิต
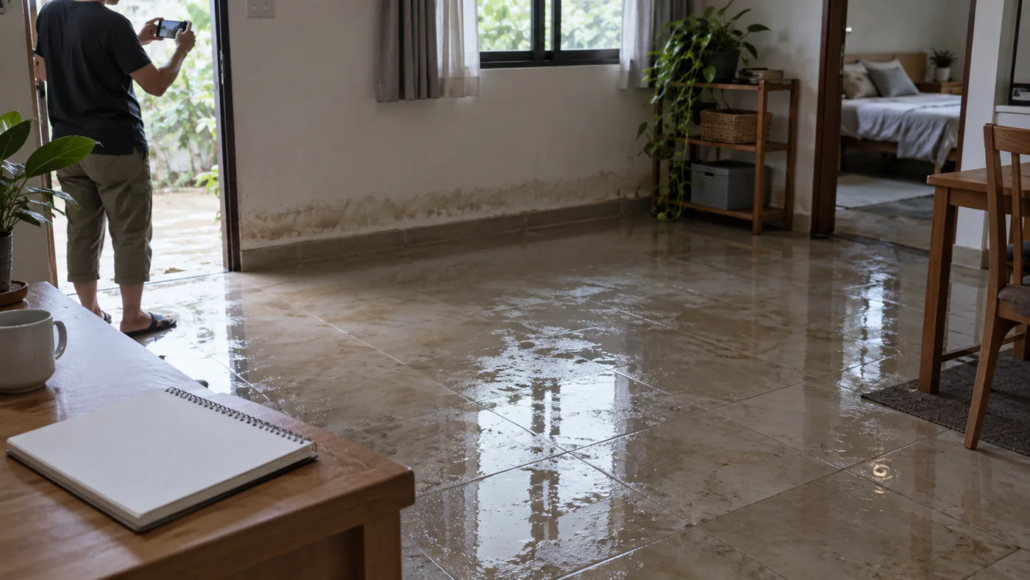
หากมีน้ำอยู่ใกล้เต้ารับ ตู้ไฟ หรือสายไฟ อย่าเดินลุยไปจับอุปกรณ์หรือทดลองเปิดเครื่องเพื่อพิสูจน์ว่าเสีย ให้ถอยออกจากบริเวณเสี่ยงและขอช่างไฟฟ้าหรือหน่วยงานที่รับผิดชอบตรวจเมื่อเข้าถึงได้อย่างปลอดภัย หากน้ำยังไหลเข้าหรือโครงสร้างดูไม่มั่นคง ให้ย้ายคนไปจุดปลอดภัยก่อน การถ่ายภาพจากหน้าประตูหรือพื้นที่แห้งก็เพียงพอในระยะแรก ไม่ต้องเสี่ยงเข้าไปยืนกลางน้ำ
จดเวลาที่พบความเสียหาย เวลาฝนตกหรือระดับน้ำสูงเท่าที่ทราบจากการสังเกตจริง ไม่ต้องเดาสาเหตุเชิงเทคนิค ภาพเหตุการณ์ที่บันทึกได้ก่อนเริ่มเก็บกวาดมีประโยชน์ แต่ความปลอดภัยต้องมาก่อนเสมอ ถ้าออกจากบ้านไปก่อน ให้บันทึกเหตุผลและกลับมาบันทึกหลักฐานเมื่อพื้นที่ปลอดภัย
ถ่ายภาพเป็นชุด: จากบริบทถึงรายละเอียด
ภาพกว้างและภาพใกล้ต้องเล่าเรื่องเดียวกัน
เริ่มจากภาพหน้าบ้าน เลขที่บ้านหรือจุดระบุตำแหน่งที่ไม่ต้องเผยต่อสาธารณะ แล้วถ่ายแต่ละห้องจากมุมกว้างให้เห็นตำแหน่งสิ่งของ ถ่ายรอยน้ำที่ผนัง พื้น และเฟอร์นิเจอร์จากมุมใกล้ ถ้ามีรอยระดับน้ำ ให้ใส่วัตถุเทียบขนาดโดยไม่ขยับหลักฐานเดิม เก็บภาพก่อนและหลังการเคลื่อนย้ายของเพื่อป้องกันความสับสนว่าอะไรอยู่ตรงไหน
สำหรับเครื่องใช้ไฟฟ้า ถ่ายป้ายรุ่น หมายเลขเครื่อง และตำแหน่งที่ตั้งก่อนย้าย โดยไม่เสียบปลั๊กทดสอบ ถ่ายสภาพบรรจุภัณฑ์หรือใบเสร็จที่ยังหาได้ แต่ถ้าไม่มีใบเสร็จอย่าแต่งข้อมูลใหม่ ให้บันทึกปีที่ซื้อโดยประมาณและระบุชัดว่าเป็นการประมาณ สำรองภาพไว้มากกว่าหนึ่งที่ และเก็บไฟล์ต้นฉบับที่มีวันเวลาไว้ ไม่ส่งภาพบีบอัดเพียงชุดเดียวแล้วลบต้นฉบับ
ทำบัญชีสิ่งที่เสียหายแยกจากสิ่งที่ยังไม่แน่ใจ
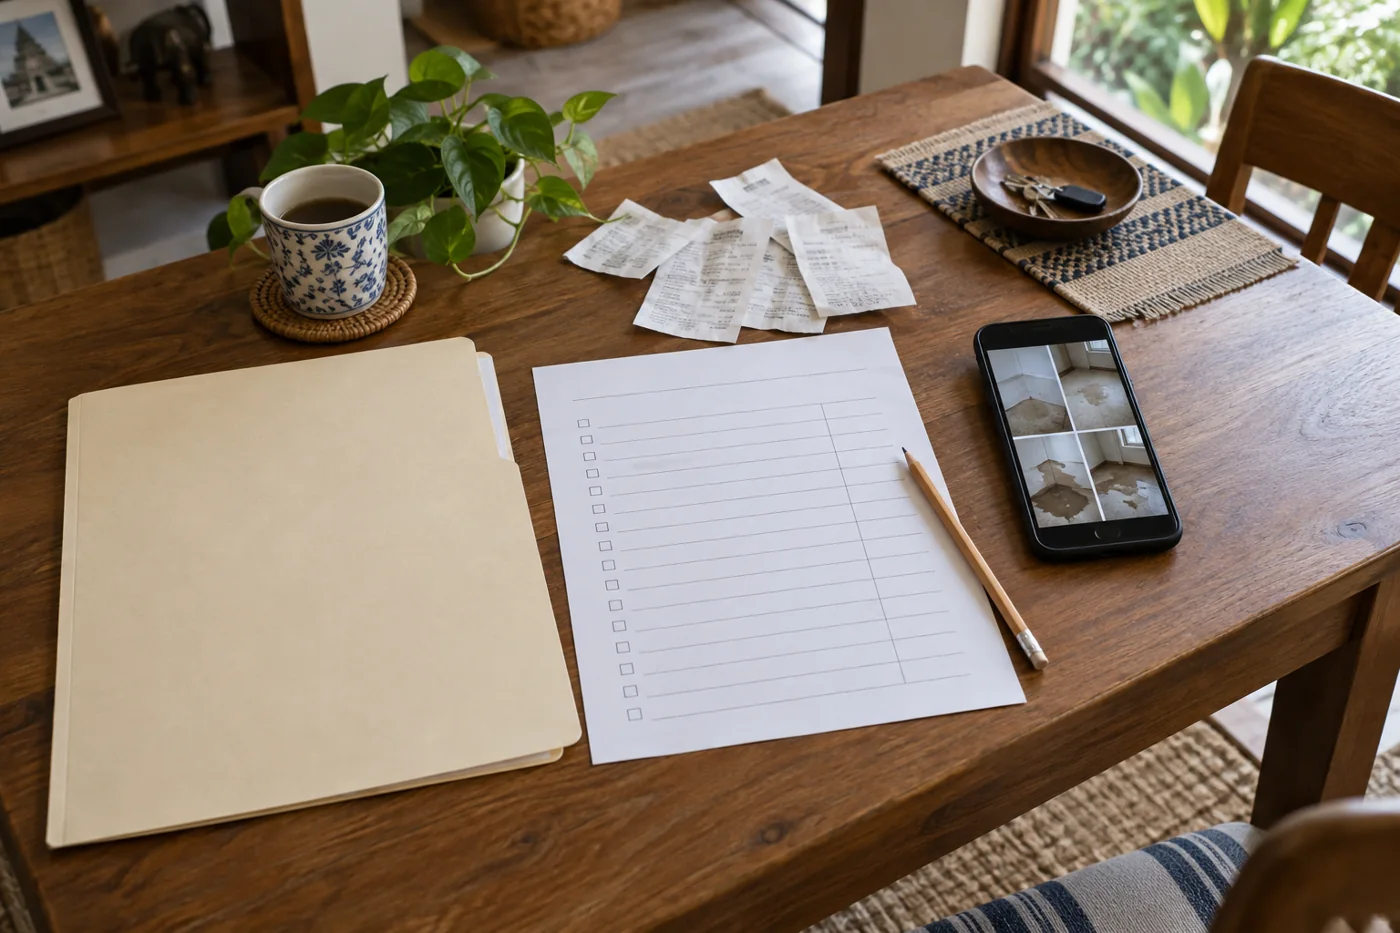
ตารางง่าย ๆ ใช้หัวข้อห้อง รายการ ยี่ห้อหรือรุ่น สภาพที่เห็น วันที่พบ ภาพอ้างอิง และเอกสารประกอบ เขียนว่า ‘เปียกแต่ยังไม่ได้ตรวจ’ แทนคำว่า ‘พังทั้งหมด’ เมื่อยังไม่ได้ให้ช่างตรวจ แยกตัวอาคาร งานตกแต่ง และของใช้ภายในออกจากกัน เพราะกรมธรรม์อาจกำหนดทรัพย์สินที่เอาประกันและวงเงินต่างกัน รายการอาหารหรือของใช้สิ้นเปลืองก็อย่าเหมารวมกับอุปกรณ์ราคาแพง
หากจำเป็นต้องเคลื่อนย้ายของเปียกเพื่อป้องกันอันตราย ให้ถ่ายภาพก่อน เก็บรายการสิ่งที่ย้ายและวันที่ทิ้งสิ่งของที่เก็บไว้ไม่ได้ ถ้าซื้อวัสดุฉุกเฉินหรือจ้างช่างเพื่อหยุดความเสียหายต่อเนื่อง เก็บใบเสร็จ รายละเอียดงาน และภาพก่อน–หลังไว้ แล้วสอบถามบริษัทประกันว่าขั้นตอนใดต้องรอการสำรวจ อย่าตีความว่าค่าใช้จ่ายฉุกเฉินทุกบาทจะได้รับคืน
เปิดกรมธรรม์: คำว่า ‘น้ำ’ ไม่ได้ตอบทุกกรณี
สำนักงาน คปภ. แนะนำให้ตรวจว่ากรมธรรม์ยังมีผลและพิจารณาความคุ้มครองภัยธรรมชาติ โดยยกตัวอย่างประกันอัคคีภัยที่ซื้อความคุ้มครองภัยน้ำท่วม ลมพายุ ลูกเห็บ และแผ่นดินไหวเพิ่มเติม แต่ข้อความนี้ไม่ได้แปลว่าประกันบ้านทุกฉบับคุ้มครองเหมือนกัน ตัวอย่างหน้าผลิตภัณฑ์ของบริษัทประกันรายหนึ่งยังแสดงวงเงินภัยน้ำท่วมต่างกันตามแผนและความคุ้มครองเพิ่มเติม จึงต้องอ่านตารางผลประโยชน์ของฉบับตัวเอง
ตรวจชื่อผู้เอาประกัน ที่ตั้งทรัพย์สิน วันเริ่มและสิ้นสุดความคุ้มครอง รายการทรัพย์สิน วงเงินต่อภัย วงเงินย่อย ส่วนที่ผู้เอาประกันต้องรับเอง และข้อยกเว้น ถามให้ชัดว่าเหตุที่พบเข้าคำนิยามภัยอะไร และผู้รับประกันต้องใช้หลักฐานยืนยันสาเหตุชนิดใด ไม่ควรระบุว่า ‘น้ำท่วม’ เองทุกครั้งที่พื้นเปียก เพราะน้ำฝนรั่วจากหลังคาหรือท่อแตกอาจอยู่คนละเงื่อนไข
แจ้งเคลมให้มีร่องรอย แล้วค่อยตกลงงานซ่อม
โทรหรือส่งเรื่องผ่านช่องทางที่ระบุในกรมธรรม์โดยเร็วตามเงื่อนไข แจ้งเลขกรมธรรม์ ที่อยู่ วันและเวลาที่พบเหตุ สภาพพื้นที่ และมาตรการป้องกันอันตรายที่ทำไป ขอเลขรับแจ้ง ชื่อผู้รับเรื่อง และรายการเอกสารที่ต้องส่งเป็นลายลักษณ์อักษร ตัวอย่างหน้าขั้นตอนเคลมทรัพย์สินของผู้รับประกันรายหนึ่งระบุภาพทรัพย์สินเสียหาย รายการความเสียหาย ใบเสร็จหรือใบเสนอราคาซ่อม และเอกสารผู้เอาประกัน ทั้งนี้รายการจริงขึ้นอยู่กับผู้รับประกันและประเภทเหตุ
ก่อนซ่อมถาวรหรือทิ้งชิ้นส่วนสำคัญ ให้ถามว่าต้องให้ผู้สำรวจภัยเข้าดูก่อนหรือไม่ และตกลงวิธีส่งหลักฐานอย่างไร ถ้าต้องทำงานเร่งด่วนเพื่อความปลอดภัย ให้แจ้งเหตุผลพร้อมหลักฐานภาพและใบเสร็จ ไม่ต้องรอจนความเสียหายลุกลามเพียงเพื่อรักษาภาพเดิม แต่ก็ไม่ควรเริ่มปรับปรุงทั้งห้องโดยไม่มีบันทึกสภาพเดิม
เมื่อได้รับผลพิจารณา ขอรายละเอียดว่ารายการใดรับหรือไม่รับเพราะข้อใดในกรมธรรม์ ตรวจยอดเทียบกับใบเสนอราคาและส่วนรับผิดเอง หากไม่เข้าใจคำอธิบาย ให้ขอเป็นลายลักษณ์อักษรแล้วตรวจเงื่อนไขอีกครั้ง หากมีข้อพิพาทด้านประกันภัย สามารถสอบถามสำนักงาน คปภ. ผ่านสายด่วน 1186 ตามช่องทางที่หน่วยงานเผยแพร่ การร้องเรียนไม่ใช่คำรับรองว่าจะได้รับค่าสินไหม
ก่อนส่งเอกสาร ลองตรวจแฟ้มหนึ่งรอบ
ตั้งชื่อไฟล์เป็นวันที่และชื่อห้อง เช่น ห้องนั่งเล่นก่อนย้ายของ แยกภาพที่มาจากวันเกิดเหตุกับภาพที่ถ่ายหลังช่างเข้าตรวจ ไม่แก้ไขภาพต้นฉบับเพื่อให้รอยดูชัดเกินจริง หากต้องวงตำแหน่งในภาพ ให้ทำบนสำเนาและส่งภาพต้นฉบับประกอบด้วย ใส่เลขอ้างอิงภาพในบัญชีรายการทรัพย์สินเพื่อให้ผู้สำรวจภัยจับคู่ได้ โดยไม่ส่งรูปบัตรประชาชนหรือข้อมูลบัญชีผ่านกลุ่มแชตที่ไม่เกี่ยวข้อง
ก่อนส่งชุดเอกสาร ตรวจว่าชื่อผู้เอาประกันและเลขกรมธรรม์ตรงกัน มีช่องทางตอบกลับและเลขรับแจ้งเหตุครบหรือไม่ เก็บสำเนาที่ส่งและเวลาส่งไว้เอง หากเจ้าหน้าที่ขอเอกสารเพิ่ม ให้จดว่าเป็นเอกสารใด ใช้ประกอบรายการใด และส่งผ่านช่องทางทางการใด ขั้นตอนนี้ช่วยลดการส่งซ้ำ แต่ไม่ได้เร่งหรือรับประกันผลการพิจารณา
คำถามที่พบบ่อย
ไม่มีใบเสร็จของเก่า ยังแจ้งได้ไหม?
แจ้งรายการตามจริงพร้อมภาพ รุ่น และเอกสารอื่นที่มี แล้วถามผู้รับประกันว่ารับหลักฐานทดแทนใดได้ อย่าทำใบเสร็จย้อนหลังหรือระบุราคาซื้อที่ไม่ทราบเป็นตัวเลขแน่นอน การไม่มีใบเสร็จไม่ได้ทำให้เราสรุปผลอนุมัติหรือปฏิเสธแทนบริษัทได้
น้ำหยุดแล้ว ทิ้งของเสียหายได้เลยไหม?
ของที่เป็นอันตรายต้องจัดการอย่างปลอดภัย แต่ควรบันทึกภาพ รายละเอียด และขอแนวทางเก็บชิ้นส่วนจากผู้รับประกันก่อนทิ้งเมื่อทำได้ หากต้องทิ้งทันที ให้บันทึกเหตุผลและรายการไว้ ไม่เก็บเครื่องใช้ไฟฟ้าเปียกเพื่อทดลองเปิดเอง
มีประกันอัคคีภัยแปลว่าคุ้มครองน้ำท่วมด้วยหรือไม่?
อย่าสรุปจากชื่อผลิตภัณฑ์ ตรวจเอกสารตารางความคุ้มครองและส่วนขยายของฉบับจริง คปภ. ระบุการซื้อความคุ้มครองภัยธรรมชาติเพิ่มเติมเป็นหนึ่งในแนวทาง จึงควรถามว่าภัยน้ำท่วมรวมอยู่แล้วหรือซื้อเพิ่ม วงเงินเท่าไร และเหตุการณ์นี้เข้าคำนิยามหรือไม่
สรุป: หลักฐานดีช่วยให้ถามได้ตรง ไม่ได้แทนเงื่อนไขกรมธรรม์
เรียงลำดับเป็นคนปลอดภัยก่อน จากนั้นเก็บภาพกว้าง–ใกล้ ทำบัญชีสิ่งของ บันทึกค่าใช้จ่าย แจ้งผู้รับประกัน และอ่านข้อกำหนดก่อนซ่อมถาวร หากกำลังทบทวนประกันบ้านหรือทรัพย์สินสำหรับฤดูฝน สามารถ ติดต่อ A.U.S. Insurance Broker เพื่อสอบถามทางเลือกและเงื่อนไขที่เหมาะกับทรัพย์สินของคุณ โดยขอเอกสารกรมธรรม์และตรวจรายละเอียดกับผู้รับประกันก่อนตัดสินใจ เว็บไซต์นี้ไม่ได้ยืนยันว่ามีแผนใดรับเหตุที่เกิดขึ้นแล้ว


