Top on Thaiที่สุดของการรีวิวและจัดอันดับ: สินค้าและบริการคุณภาพในไทย
  • หน้าแรก
  • บทความทั้งหมด
  • สถานที่เที่ยวในไทย
  • สินค้าเพื่อสุขภาพ
  • เครื่องช่วยฟัง
  • เทคโนโลยี
  • Menu Menu
ผู้ประกอบการและที่ปรึกษาทบทวนแผนขนส่งสินค้าพร้อมกล่องและรถขนส่งจำลอง

ประกันสินค้าระหว่างขนส่งสำหรับ SME: แยก Cargo Insurance จากความรับผิดผู้ขนส่ง

ผู้ประกอบการจำนวนไม่น้อยคิดว่าเมื่อจ้างบริษัทขนส่งแล้ว ความเสียหายของสินค้าจะเป็นหน้าที่ของผู้ขนส่งทั้งหมด แต่ในทางปฏิบัติ “ความรับผิดของผู้ขนส่ง” กับ “ประกันภัยสินค้าระหว่างขนส่ง” เป็นคนละเรื่อง สัญญาขนส่งอาจจำกัดความรับผิด มีเงื่อนไขการพิสูจน์เหตุ หรือไม่ชดเชยเต็มตามราคาขาย ขณะที่กรมธรรม์ Cargo Insurance พิจารณาตามวัตถุที่เอาประกัน เส้นทาง ระยะเวลา ภัยที่คุ้มครอง และข้อยกเว้นที่ระบุไว้

บทความนี้เป็นคู่มือสำหรับ SME ที่ต้องตัดสินใจว่าควรจัดการความเสี่ยงของสินค้าอย่างไร เนื้อหาเป็นข้อมูลทั่วไป ไม่ใช่คำรับรองความคุ้มครองหรือผลการเคลม กรมธรรม์ ใบเสนอราคา สัญญาซื้อขาย Incoterms สัญญาขนส่ง และเอกสารแนบท้ายของธุรกรรมต้องถูกอ่านร่วมกันเสมอ

แยกให้ออกก่อน: สินค้า รถ เรือ และความรับผิดไม่ใช่กรมธรรม์เดียวกัน

ประกันภัยสินค้าระหว่างขนส่งมุ่งที่ความสูญเสียหรือเสียหายของสินค้าที่เอาประกันในช่วงการขนส่งตามเงื่อนไข ส่วนประกันตัวรถหรือเรือมุ่งที่ยานพาหนะ และประกันความรับผิดของผู้ขนส่งมุ่งที่ความรับผิดตามกฎหมายหรือสัญญาของผู้ให้บริการ การมีกรมธรรม์หนึ่งประเภทจึงไม่ควรถูกตีความว่าแทนอีกประเภทได้อัตโนมัติ

ก่อนขอราคา ให้เขียนบทบาทของแต่ละฝ่ายในหนึ่งเที่ยว: ใครเป็นเจ้าของสินค้า ใครขาย ใครซื้อ ใครจัดรถ ใครชำระค่าระวาง และใครรับความเสี่ยงในแต่ละช่วง หากผ่านคลังหรือผู้รับเหมาหลายราย ให้ใส่จุดรับ จุดพัก จุดถ่ายลำ และปลายทางลงในแผนเดียวกัน การเห็นเส้นทางจริงช่วยลดช่องว่างที่เกิดจากการใช้คำกว้างว่า “ส่งถึงลูกค้า”

คำถามสำคัญที่สุด: ใครมีส่วนได้เสียในสินค้าเมื่อเกิดเหตุ

ผู้ขอเอาประกันควรมีส่วนได้เสียที่ชัดเจนกับสินค้าที่อาจสูญเสียหรือเสียหาย แต่จังหวะที่ความเสี่ยงเปลี่ยนจากผู้ขายไปผู้ซื้ออาจขึ้นกับเงื่อนไขซื้อขาย ไม่ควรสรุปจากผู้ที่ออกค่าขนส่งเพียงอย่างเดียว ให้ตรวจใบสั่งซื้อ ใบกำกับ สัญญา และ Incoterms ที่ตกลงจริง พร้อมระบุสถานที่ส่งมอบให้ชัด

ตัวอย่างเชิงแนวคิดคือ ผู้ขายอาจเป็นผู้จัดรถ แต่ความเสี่ยงในสินค้าอาจเปลี่ยนมือก่อนถึงปลายทาง หรือผู้ซื้ออาจรับความเสี่ยงแล้วแต่ขอให้ผู้ขายช่วยจัดประกัน หากชื่อผู้เอาประกัน มูลค่า และช่วงคุ้มครองไม่สอดคล้องกับข้อตกลง การเคลมอาจต้องใช้เวลาอธิบายมากขึ้น ทางที่ดีคือส่งเอกสารซื้อขายให้โบรกเกอร์ตรวจตั้งแต่ก่อนออกข้อเสนอ

เลือกแบบรายเที่ยวหรือรายปีให้ตรงรูปแบบธุรกิจ

กรมธรรม์รายเที่ยว

เหมาะกับการส่งเป็นครั้งคราว หรือสินค้าที่แต่ละเที่ยวต่างกันมาก ผู้ประกอบการต้องแจ้งรายละเอียดก่อนเริ่มความเสี่ยง เช่น ชนิดสินค้า มูลค่า ต้นทาง ปลายทาง พาหนะ บรรจุภัณฑ์ และวันที่คาดว่าจะส่ง ข้อดีคือเห็นเงื่อนไขของเที่ยวนั้นชัด แต่ถ้าธุรกิจส่งถี่ การแจ้งไม่ทันอาจทำให้เกิดช่องว่าง

กรมธรรม์รายปีหรือแบบเปิด

เหมาะกับธุรกิจที่มีการขนส่งต่อเนื่อง โดยอาจกำหนดวงเงินสูงสุดต่อเที่ยว ประเภทสินค้า เส้นทาง และวิธีรายงานยอดจริง เงื่อนไขแต่ละบริษัทต่างกัน จึงต้องถามว่าต้องแจ้งทุกเที่ยวหรือไม่ ยอดขนส่งถูกปรับปลายปีอย่างไร และถ้ามีเที่ยวที่มูลค่าสูงกว่าปกติต้องขออนุมัติก่อนหรือไม่
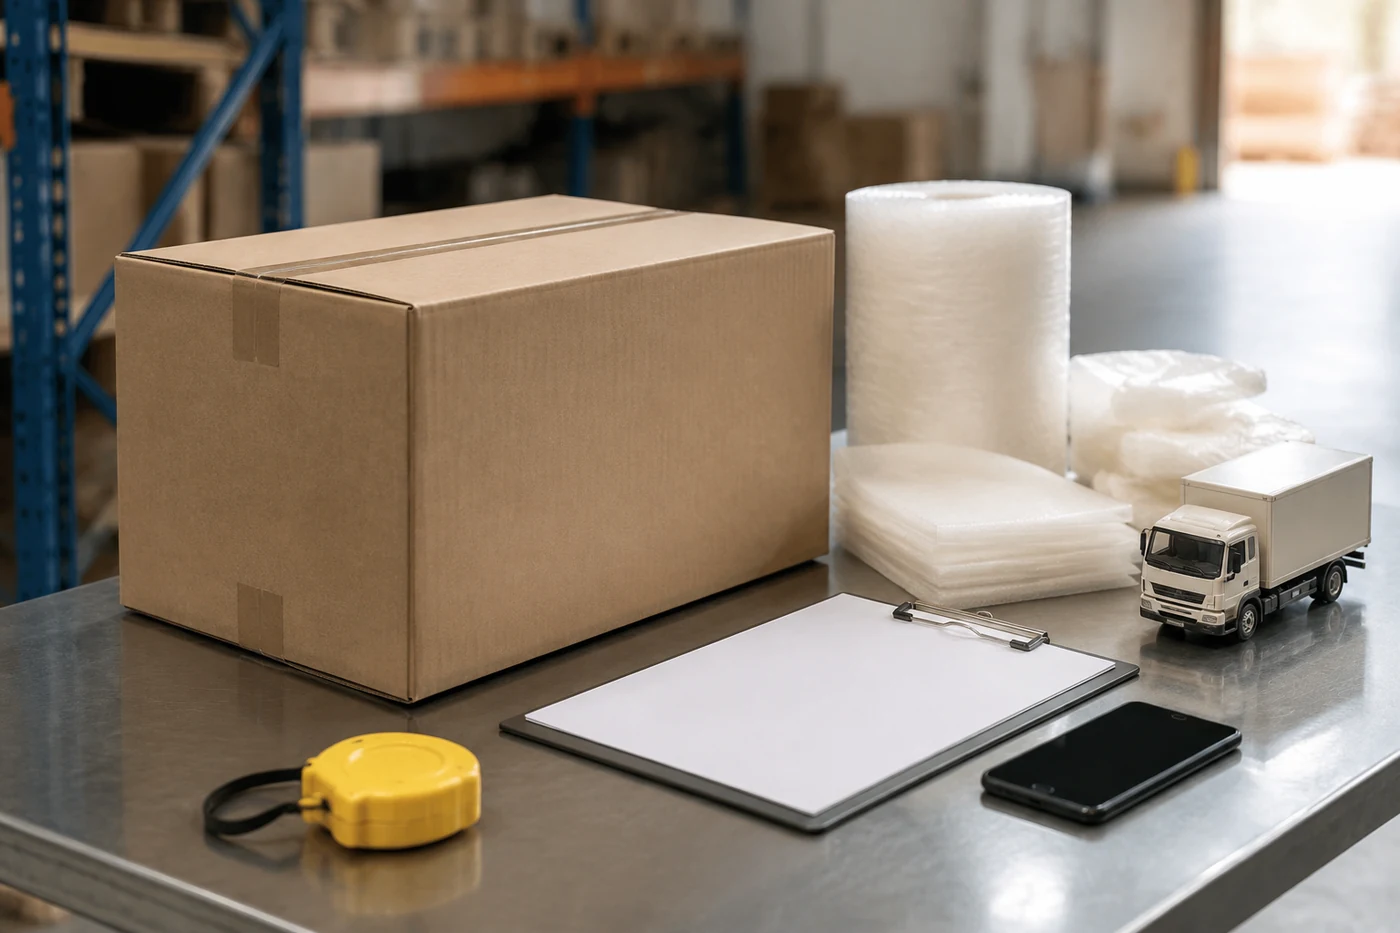
กล่องปิดผนึก วัสดุกันกระแทก เอกสารเปล่า และรถขนส่งจำลองบนโต๊ะตรวจสินค้า
บรรจุภัณฑ์ เส้นทาง พาหนะ และหลักฐานมูลค่ามีผลต่อการพิจารณาความเสี่ยง

Institute Cargo Clauses A, B และ C ต่างกันอย่างไร

สำหรับการขนส่งระหว่างประเทศ มักพบการอ้างถึง Institute Cargo Clauses โดย Clause A มีขอบเขตกว้างในลักษณะคุ้มครองความเสี่ยงต่อความสูญเสียหรือเสียหาย เว้นแต่สิ่งที่ถูกยกเว้น ส่วน Clause B และ C เป็นการระบุภัยที่คุ้มครองเป็นรายการ โดย C แคบกว่า B ในหลายประเด็น อย่างไรก็ตาม คำว่า All Risks ไม่ได้แปลว่าทุกเหตุได้รับชดใช้ เพราะยังมีข้อยกเว้น เงื่อนไข และหน้าที่ของผู้เอาประกัน

อย่าเลือกจากตัวอักษรเพียงอย่างเดียว

ให้เทียบลักษณะสินค้ากับเหตุที่กังวลจริง สินค้าแตกง่าย ไวต่อความชื้น เสื่อมตามอุณหภูมิ หรือมีความเสี่ยงจากการยกขนย่อมต้องพิจารณาต่างจากวัตถุดิบที่ทนทาน ควรถามด้วยว่าสงคราม การนัดหยุดงาน โจรกรรม การขนถ่าย และความเสียหายระหว่างพักคลังอยู่ในขอบเขตหลัก ต้องซื้อเพิ่ม หรือถูกยกเว้น

หกข้อมูลที่มีผลต่อข้อเสนอมากกว่าคำว่า “สินค้าทั่วไป”

1. ชนิดและคุณสมบัติของสินค้า

ระบุชื่อสินค้า วัสดุ น้ำหนักต่อหน่วย ความเปราะบาง อายุสินค้า ความไวต่อความร้อนหรือความชื้น และถ้ามีแบตเตอรี่ สารเคมี ของมีค่า หรือสินค้าใช้แล้วต้องเปิดเผยตามจริง คำว่าอะไหล่หรืออาหารกว้างเกินไปสำหรับประเมินความเสี่ยง

2. บรรจุภัณฑ์และวิธียึดตรึง

อธิบายกล่อง พาเลต ลังไม้ วัสดุกันกระแทก ซีล สายรัด และมาตรฐานตู้คอนเทนเนอร์ พร้อมภาพตัวอย่างถ้ามี การบรรจุไม่เพียงพอหรือไม่เหมาะสมเป็นข้อยกเว้นที่พบได้ จึงควรออกแบบบรรจุภัณฑ์ให้รับการสั่น การซ้อน น้ำหนัก และการยกขนตามเส้นทางจริง

3. เส้นทางและจุดถ่ายลำ

ระบุต้นทาง ปลายทาง ประเทศหรือจังหวัด จุดเปลี่ยนพาหนะ คลังพัก และช่วงที่สินค้าอยู่นอกการควบคุมของธุรกิจ เส้นทาง Door-to-Door ต้องดูนิยามการเริ่มและสิ้นสุดความคุ้มครอง ไม่ใช่เดาจากถ้อยคำโฆษณา

4. พาหนะและผู้รับขนส่ง

รถปิด รถควบคุมอุณหภูมิ ตู้แห้ง ตู้เย็น เรือ หรืออากาศยานมีความเสี่ยงต่างกัน ตรวจใบอนุญาต ประสบการณ์ สภาพพาหนะ ระบบติดตาม และข้อจำกัดในสัญญาผู้รับขนส่ง ถ้าจ้างช่วงต่อ ควรรู้ว่าใครรับสินค้าในแต่ละช่วง

5. มูลค่าและฐานการคำนวณ

ถามว่าจำนวนเงินเอาประกันอิงราคาทุน ราคาขาย ใบกำกับ ค่าระวาง ภาษี หรือบวกกำไรคาดหมายได้หรือไม่ อย่าใส่ตัวเลขกลมโดยไม่มีที่มา และตรวจวงเงินสูงสุดต่อพาหนะ ต่อสถานที่พัก หรือสะสมในจุดเดียว เพราะหลายเที่ยวอาจมารวมกันในคลังชั่วคราว

6. ประวัติความเสียหายและมาตรการควบคุม

รวบรวมเหตุย้อนหลังโดยแยกสาเหตุ มูลค่า สินค้า เส้นทาง และวิธีป้องกันซ้ำ การเปิดเผยข้อมูลครบช่วยให้ผู้รับประกันเห็นภาพจริง หากปัญหาเกิดจากกล่องยุบ น้ำเข้า หรืออุณหภูมิหลุด ควรแนบมาตรการแก้ไข ไม่ใช่ส่งเพียงยอดเคลมรวม

ข้อยกเว้นที่ควรอ่านก่อนตัดสินใจ

ข้อยกเว้นที่พบได้อาจเกี่ยวกับการกระทำโดยจงใจ การรั่วหรือสูญเสียน้ำหนักตามปกติ การสึกหรอ การบรรจุไม่เพียงพอ การเสื่อมสภาพในตัวสินค้า และความล่าช้า แม้ Clause A จะมีขอบเขตกว้าง ก็ยังต้องตรวจรายการเหล่านี้จากฉบับจริง สินค้าที่เสียคุณภาพเพราะอายุหรือเพราะบรรจุไม่เหมาะสมอาจไม่ใช่เหตุภายนอกที่อยู่ในความคุ้มครอง

สำหรับอาหาร ยา ของสด หรือสินค้าควบคุมอุณหภูมิ ให้ถามเงื่อนไขเฉพาะเรื่องการเสียของ เครื่องทำความเย็น การบันทึกอุณหภูมิ ไฟดับ และระยะเวลาที่อุณหภูมิผิดปกติ ส่วนสินค้ามูลค่าสูงควรถามข้อกำหนดเรื่องรถปิด เส้นทาง จุดจอด ผู้ติดตาม และระบบรักษาความปลอดภัย

เมื่อสินค้าเสียหาย: ทำอย่างไรให้หลักฐานครบโดยไม่เพิ่มความเสียหาย

  1. หยุดและรักษาความปลอดภัย: ถ้ามีสารรั่ว ไฟไหม้ หรืออันตรายต่อคน ให้แจ้งหน่วยฉุกเฉินและกันพื้นที่ก่อน
  2. แจ้งผู้รับประกันหรือโบรกเกอร์ทันที: ขอเลขรับเรื่องและคำแนะนำเรื่องผู้สำรวจภัย
  3. ถ่ายภาพเป็นลำดับ: ภาพพาหนะ ตู้ ซีล กล่อง พาเลต จุดกระแทก และสินค้าภายในก่อนเคลื่อนย้ายเท่าที่ปลอดภัย
  4. รักษาบรรจุภัณฑ์: อย่าทิ้งกล่อง ซีล หรือวัสดุกันกระแทกจนกว่าจะได้รับคำแนะนำ
  5. ลดความเสียหายต่อเนื่อง: แยกสินค้าที่เปียกหรือเสียหายตามคำแนะนำ แต่ไม่ทำลายหลักฐาน
  6. แจ้งผู้ขนส่งเป็นลายลักษณ์อักษร: บันทึกข้อสงวนและรักษาสิทธิ์เรียกร้องตามระยะเวลาที่เกี่ยวข้อง

เอกสารที่มักต้องเตรียม ได้แก่ กรมธรรม์หรือใบรับรองประกัน ใบกำกับสินค้า Packing List สัญญาซื้อขาย เอกสารขนส่ง หลักฐานมูลค่า รายงานผู้ขนส่ง ภาพถ่าย รายงานสำรวจ และรายการคัดแยกสินค้า เอกสารจริงอาจมากหรือน้อยกว่านี้ จึงควรถามรายการตั้งแต่รับแจ้งเหตุ

ตารางเปรียบเทียบก่อนซื้อที่ SME ทำได้เอง

สร้างตารางหนึ่งหน้าโดยมีแถวเป็น ชื่อผู้เอาประกัน สินค้า เส้นทาง จุดเริ่มและสิ้นสุด แบบรายเที่ยวหรือรายปี วงเงินต่อเที่ยว ค่าเสียหายส่วนแรก Clause หรือภัยคุ้มครอง ข้อยกเว้น การแจ้งเที่ยว เอกสารเคลม และช่องทางฉุกเฉิน จากนั้นใส่ข้อมูลของทุกข้อเสนอในหัวข้อเดียวกัน วิธีนี้ช่วยให้เห็นว่าราคาที่ต่างกันมาจากขอบเขตหรือข้อจำกัดใด

คำถามที่พบบ่อย

จ้างบริษัทขนส่งที่มีประกันแล้ว เจ้าของสินค้าต้องซื้ออีกหรือไม่

ต้องตรวจว่าประกันของผู้ขนส่งเป็นประกันสินค้าแทนเจ้าของ หรือเป็นเพียงความรับผิดของผู้ขนส่ง วงเงินและเหตุที่รับผิดอาจไม่เท่ามูลค่าสินค้า เจ้าของสินค้าควรขอเอกสารยืนยัน ไม่ใช้คำบอกเล่าเป็นฐานตัดสินใจ

Clause A คุ้มครองทุกอย่างจริงไหม

ไม่ใช่ คำว่า All Risks ยังอยู่ภายใต้ข้อยกเว้นและเงื่อนไข เช่น การบรรจุไม่เพียงพอ ความเสื่อมในตัวสินค้า ความล่าช้า หรือการกระทำโดยจงใจ รายละเอียดต้องยึดถ้อยคำกรมธรรม์ฉบับจริง

ร้านค้าออนไลน์ส่งของในประเทศทำประกันได้ไหม

มีรูปแบบประกันสินค้าขนส่งภายในประเทศ แต่ความเหมาะสมขึ้นกับความถี่ มูลค่าต่อเที่ยว ชนิดสินค้า ผู้รับขนส่ง และระบบบรรจุ ร้านค้าที่ส่งจำนวนมากควรถามทางเลือกรายปีและวิธีรายงานยอดจริง

สินค้าเสียหายควรขายลดราคาทันทีหรือไม่

ไม่ควรตัดสินใจจำหน่าย ซ่อม ทำลาย หรือทิ้งก่อนแจ้งและได้รับคำแนะนำ เพราะอาจกระทบหลักฐานและมูลค่าซาก ควรแยกสินค้าเพื่อป้องกันความเสียหายเพิ่ม พร้อมเก็บบันทึกทุกขั้นตอน

ควรขอราคาโดยส่งข้อมูลอะไรบ้าง

เตรียมชนิดสินค้า มูลค่าและจำนวนเที่ยว เส้นทาง พาหนะ บรรจุภัณฑ์ ผู้รับขนส่ง ประวัติความเสียหาย และความคุ้มครองที่ต้องการ หากมีสัญญาซื้อขายหรือ Incoterms ให้แนบเพื่อช่วยตรวจผู้มีส่วนได้เสียและช่วงความเสี่ยง

สรุป: ซื้อความคุ้มครองจากเส้นทางจริง ไม่ใช่จากชื่อผลิตภัณฑ์

การเลือกประกันภัยสินค้าระหว่างขนส่งเริ่มจากแยกเจ้าของสินค้า ผู้ซื้อ ผู้ขาย และผู้ขนส่งให้ชัด จากนั้นจึงตรวจช่วงความเสี่ยง ชนิดสินค้า บรรจุภัณฑ์ เส้นทาง มูลค่า และข้อยกเว้น อย่าใช้ประกันความรับผิดของผู้ขนส่งแทน Cargo Insurance โดยไม่อ่านเอกสาร และอย่าใช้คำว่า All Risks แทนการตรวจเงื่อนไข

หากต้องการจัดข้อมูลการขนส่ง เปรียบเทียบแบบรายเที่ยวหรือรายปี และตรวจคำถามสำคัญก่อนขอข้อเสนอ สามารถดูรายละเอียดและติดต่อ A.U.S. Insurance Broker เรื่องประกันสินค้าระหว่างการขนส่ง โดยส่งข้อมูลเฉพาะที่จำเป็น
https://www.toponthai.com/wp-content/uploads/cargo-insurance-sme-featured.webp 935 1400 A.I.D.A. https://www.toponthai.com/wp-content/uploads/2024/04/Toponthai-Logo.png A.I.D.A.2026-09-04 17:00:002026-09-03 20:38:03ประกันสินค้าระหว่างขนส่งสำหรับ SME: แยก Cargo Insurance จากความรับผิดผู้ขนส่ง
แฟลชไดรฟ์วางข้างคอมพิวเตอร์และไดรฟ์สำรองที่แยกอิสระ

แฟลชไดรฟ์ไม่ใช่ที่เก็บถาวร: 9 ความเข้าใจผิดที่ทำให้ไฟล์งานเสี่ยงหาย

แฟลชไดรฟ์ช่วยให้ย้ายไฟล์ระหว่างเครื่องได้สะดวก ไฟล์ชั่วคราวจึงอาจกลายเป็นไฟล์หลัก หลายคนเก็บเอกสารบัญชี งานนำเสนอ แบบก่อสร้าง หรือฐานข้อมูลไว้ใน USB เพียงชุดเดียว เพราะเห็นว่าเสียบแล้วเปิดได้ทุกวัน แต่คำว่า “เปิดได้วันนี้” ไม่ได้แปลว่า “จะเก็บได้ถาวร”

ความเข้าใจผิดที่ 1: แฟลชไดรฟ์ไม่มีชิ้นส่วนหมุน จึงไม่มีวันเสีย

ความจริง: ไม่มีจานหมุนไม่ได้แปลว่าไม่มีจุดเสีย แฟลชไดรฟ์ยังมีชิปหน่วยความจำ ตัวควบคุม แผงวงจร จุดบัดกรี และหัวต่อ USB หากตัวควบคุมเสีย ระบบอาจมองไม่เห็นไดรฟ์ทั้งที่ข้อมูลบางส่วนยังอยู่ในชิป ส่วนหัวต่อที่โยกหรือถูกกระแทกอาจทำให้ไฟเลี้ยงและการสื่อสารขาด ๆ หาย ๆ

ทำอย่างไร: อย่าห้อยไดรฟ์ไว้กับโน้ตบุ๊กระหว่างเคลื่อนย้าย เก็บในกล่องที่แห้ง ไม่ร้อน และไม่วางรวมกับของหนัก หากไดรฟ์เริ่มหลุดเชื่อมต่อเอง ร้อนผิดปกติ หรือมองเห็นบ้างไม่เห็นบ้าง ให้หยุดใช้เป็นสัญญาณเตือน ไม่ควรทดสอบด้วยการเสียบซ้ำหลายเครื่อง

ความเข้าใจผิดที่ 2: ถ้าเก็บไว้ในลิ้นชักและไม่ใช้ ข้อมูลจะอยู่ตลอดไป

ความจริง: การไม่ใช้งานช่วยลดการสึกจากการเขียน แต่ไม่ได้เปลี่ยน USB ให้เป็นสื่อเก็บถาวร ประจุในเซลล์หน่วยความจำอาจเปลี่ยนไปตามอายุ คุณภาพอุปกรณ์ และสภาพแวดล้อม ความร้อน ความชื้น หรือของราคาถูกที่ควบคุมคุณภาพไม่ดีเพิ่มความไม่แน่นอน ที่สำคัญคือคุณอาจไม่รู้ว่าไฟล์เสียจนถึงวันที่ต้องเปิดจริง

ทำอย่างไร: เก็บต้นฉบับในระบบจัดเก็บหลักที่มีการสำรอง และตรวจเปิดไฟล์สำคัญเป็นระยะ อย่าฝากเอกสารกฎหมาย ภาษี แบบงาน หรือรูปทรัพย์สินไว้ในไดรฟ์ที่ถูกลืมในลิ้นชักเพียงตัวเดียว

ความเข้าใจผิดที่ 3: คัดลอกลง USB แล้ว เท่ากับสำรองข้อมูลแล้ว

ความจริง: สำเนาที่อยู่บน USB จะนับเป็นแบ็กอัปได้ก็ต่อเมื่อยังมีต้นฉบับหรือสำเนาอื่นที่เป็นอิสระ หากย้ายไฟล์ออกจากคอมพิวเตอร์แล้วเหลือบน USB ที่เดียว นั่นคือการย้ายที่เก็บ ไม่ใช่การสำรอง และถ้า USB เสียบค้างอยู่ตลอด เหตุการณ์เดียว เช่น มัลแวร์ ไฟกระชาก หรือความผิดพลาดของผู้ใช้ อาจกระทบทั้งเครื่องและไดรฟ์พร้อมกัน

ทำอย่างไร: ใช้หลัก 3-2-1 เป็นกรอบง่าย ๆ: มีข้อมูลอย่างน้อย 3 ชุด อยู่บนสื่อ 2 ประเภท และมี 1 ชุดแยกออกนอกสถานที่หรือแยกจากระบบหลัก หลังสำรองควรสุ่มเปิดไฟล์จากปลายทาง เพราะการเห็นชื่อไฟล์ยังไม่ยืนยันว่าเนื้อหาครบและอ่านได้

ความเข้าใจผิดที่ 4: เซฟงานลงแฟลชไดรฟ์โดยตรงปลอดภัยพอ

ความจริง: การเปิดเอกสารจาก USB แล้วแก้ไขต่อเนื่องทำให้ไดรฟ์เป็นทั้งพื้นที่ทำงานและสำเนาเดียว โปรแกรมอาจสร้างไฟล์ชั่วคราวหรือบันทึกหลายรอบ หากการเชื่อมต่อสะดุด เครื่องค้าง หรือไดรฟ์ถูกดึงออกระหว่างเขียน ไฟล์ล่าสุดอาจเสียหาย แม้ชื่อไฟล์ยังแสดงอยู่ก็ตาม

ทำอย่างไร: คัดลอกไฟล์มาทำงานบนดิสก์ภายในหรือพื้นที่แชร์ที่จัดการสิทธิ์และเวอร์ชันได้ บันทึกและปิดโปรแกรมให้เรียบร้อย แล้วจึงคัดลอกฉบับส่งมอบลง USB ตรวจขนาดไฟล์ เปิดทดสอบจากปลายทาง และเก็บต้นฉบับไว้จนกว่าผู้รับยืนยันว่าได้รับครบ

ผู้ใช้หยุดมือและวางแฟลชไดรฟ์ที่อ่านไม่ได้แยกจากคอมพิวเตอร์
เมื่อแฟลชไดรฟ์อ่านไม่ได้หรือระบบขอให้ฟอร์แมต ให้หยุดเขียนข้อมูลและหลีกเลี่ยงการซ่อมแบบสุ่ม

ความเข้าใจผิดที่ 5: ไฟหยุดกะพริบแล้ว ดึงออกได้ทันที

ความจริง: ไฟสถานะไม่ได้บอกทุกกิจกรรมของระบบ ระบบปฏิบัติการหรือโปรแกรมอาจยังเขียนข้อมูลจากแคช อัปเดตโครงสร้างโฟลเดอร์ หรือสแกนไฟล์อยู่ การดึงออกผิดจังหวะอาจทำให้ไฟล์ล่าสุดหรือระบบไฟล์เสีย แม้การคัดลอกบนหน้าจอดูเหมือนเสร็จแล้ว

ทำอย่างไร: ปิดไฟล์และโปรแกรมที่ใช้ไดรฟ์ รอให้งานคัดลอกจบ แล้วใช้คำสั่งนำอุปกรณ์ออกอย่างปลอดภัยของระบบปฏิบัติการ หากระบบแจ้งว่ายังมีการใช้งาน อย่าฝืนดึง ให้ตรวจหน้าต่างเอกสาร โปรแกรมซิงก์ โปรแกรมป้องกันไวรัส หรือ File Explorer ที่ยังเปิดอยู่ ถ้ายังนำออกไม่ได้ ให้ปิดเครื่องก่อนถอดแทนการเสี่ยง

ความเข้าใจผิดที่ 6: Windows ขอให้ฟอร์แมต ก็กดฟอร์แมตเพื่อให้กลับมาอ่านได้

ความจริง: ข้อความขอฟอร์แมตหมายความว่าระบบอ่านโครงสร้างเดิมไม่ได้ ไม่ได้แปลว่าไดรฟ์ว่าง และไม่ใช่หลักฐานว่าข้อมูลหายหมด การฟอร์แมต การ Initialize หรือการสร้างพาร์ทิชันใหม่จะเขียนข้อมูลกำกับลงอุปกรณ์และอาจทับหลักฐานที่จำเป็นต่อการกู้

ทำอย่างไร: หากยังต้องการไฟล์เดิม ให้กดยกเลิกทันที หยุดเขียนข้อมูล ห้ามฟอร์แมต ห้าม Initialize และอย่ารัน CHKDSK หรือคำสั่ง Repair เพราะเครื่องมือซ่อมระบบไฟล์มีเป้าหมายทำให้โครงสร้างกลับมาใช้งานได้ ไม่ได้มีเป้าหมายรักษาไฟล์ทุกไฟล์เพื่อการกู้ ถอดเก็บอย่างปลอดภัยและประเมินมูลค่าข้อมูลก่อนทำขั้นต่อไป

ความเข้าใจผิดที่ 7: เสียบหลายเครื่องหรือใช้โปรแกรมกู้หลายตัว ยิ่งเพิ่มโอกาส

ความจริง: การลองซ้ำไม่ใช่การวินิจฉัย หากหัวต่อหลวม ชิปหรือตัวควบคุมไม่เสถียร การจ่ายไฟและเชื่อมต่อซ้ำอาจทำให้อาการหนักขึ้น โปรแกรมกู้ข้อมูลบางชนิดยังสร้างไฟล์ชั่วคราวหรือถูกตั้งให้บันทึกผลกลับลงไดรฟ์ต้นทางโดยไม่ตั้งใจ การสแกนเต็มซ้ำ ๆ ยังทำให้อุปกรณ์ที่กำลังเสื่อมต้องทำงานนาน

ทำอย่างไร: จดอาการครั้งแรก เช่น ระบบมองเห็นความจุถูกหรือไม่ มีเสียงเชื่อมต่อหรือข้อความใด จากนั้นหยุดทดลองแบบสุ่ม สำหรับข้อมูลสำคัญควรสร้างอิมเมจหรือสำเนาระดับอุปกรณ์ไปยังสื่อที่สมบูรณ์ก่อน แล้ววิเคราะห์จากสำเนา กระบวนการนี้ควรทำโดยผู้มีประสบการณ์เมื่ออุปกรณ์หลุดบ่อย ร้อน หรือไม่แสดงความจุ ห้ามบันทึกไฟล์กู้คืนกลับไปยัง USB ต้นทาง

ความเข้าใจผิดที่ 8: แฟลชไดรฟ์ทุกตัวที่ระบุความจุเท่ากัน เชื่อถือได้เท่ากัน

ความจริง: ฉลากความจุไม่ได้รับประกันคุณภาพชิป ตัวควบคุม การประกอบ หรือความจุจริง สื่อปลอมหรือสื่อที่รายงานความจุเกินจริงอาจรับไฟล์ช่วงแรกได้ แต่เมื่อเขียนเกินพื้นที่จริง ข้อมูลเก่าจะถูกทับหรือเปิดไม่ได้ ราคาสูงก็ไม่ใช่หลักประกันว่าของแท้ หากซื้อจากแหล่งที่ตรวจสอบไม่ได้

ทำอย่างไร: ซื้อจากผู้ขายที่น่าเชื่อถือ เก็บใบเสร็จ ตรวจรุ่นและการรับประกัน และทดสอบความจุเต็มก่อนใช้งานจริงด้วยข้อมูลที่ไม่สำคัญ การทดสอบจะเขียนทั่วอุปกรณ์ จึงต้องทำตอนว่างเท่านั้น ไม่ทำกับไดรฟ์ที่มีไฟล์ซึ่งยังไม่ได้สำรอง และถึงผ่านการทดสอบก็ยังต้องมีแบ็กอัป เพราะการทดสอบยืนยันได้เพียงสภาพในเวลานั้น

ความเข้าใจผิดที่ 9: USB เป็นของส่วนตัว จึงเสียบเครื่องไหนก็ได้

ความจริง: สื่อพกพาเชื่อมโลกหลายระบบเข้าหากัน เครื่องสาธารณะ คอมพิวเตอร์ลูกค้า เครื่องพิมพ์ หรือเครื่องที่ไม่มีการอัปเดตอาจเป็นทางผ่านของมัลแวร์ ขณะเดียวกัน USB ขนาดเล็กสูญหายง่ายและอาจมีข้อมูลส่วนบุคคล สัญญา รายชื่อลูกค้า หรือความลับธุรกิจ หากไม่มีการเข้ารหัส ผู้พบอาจเปิดอ่านได้ทันที

ทำอย่างไร: กำหนดนโยบายว่า USB ใดใช้กับเครื่องใด แยกไดรฟ์สำหรับงานภายในออกจากไดรฟ์รับไฟล์ภายนอก ปิดการทำงานอัตโนมัติ อัปเดตระบบและโปรแกรมป้องกันมัลแวร์ สแกนก่อนเปิดไฟล์ และใช้การเข้ารหัสที่องค์กรบริหารกุญแจได้ อย่าเสียบ USB ที่พบโดยไม่ทราบเจ้าของเข้ากับเครื่องงาน และอย่าเก็บรหัสผ่านถอดรหัสไว้ในกระเป๋าเดียวกับอุปกรณ์

ถ้าแฟลชไดรฟ์อ่านไม่ได้ ควรทำตามลำดับนี้

  1. หยุดเขียนทันที: อย่าคัดลอกไฟล์ใหม่ อย่าลบ และอย่าบันทึกงานลงไดรฟ์
  2. ไม่ยอมรับคำขอฟอร์แมต: กดยกเลิก และห้าม Initialize, Repair หรือ CHKDSK หากต้องการข้อมูลเดิม
  3. ไม่เสียบซ้ำไปมา: โดยเฉพาะเมื่อหลุดเอง ร้อนผิดปกติ หัวต่อโยก หรือความจุแสดงผิด
  4. เก็บสภาพเดิม: ไม่แกะฝา ไม่บัดกรี ไม่แช่เย็น และไม่ส่งให้หลายร้านทดลองต่อกัน จดว่าเกิดอะไรขึ้นและเคยทำอะไรไปแล้ว
  5. เลือกวิธีตามมูลค่าข้อมูล: หากมีแบ็กอัปที่ตรวจแล้ว ให้เปลี่ยนอุปกรณ์และกู้จากแบ็กอัป หากไม่มีสำเนาและไฟล์มีผลต่อธุรกิจ ให้หยุดทดลองและขอประเมินจากผู้เชี่ยวชาญ

เครื่องมือกู้ไฟล์ทั่วไปอาจเหมาะกับกรณีลบไฟล์บนอุปกรณ์ที่ยังทำงานเสถียร แต่ควรอ่านจากต้นทางและบันทึกผลไปยังดิสก์คนละลูกเสมอ หาก USB ไม่ถูกตรวจพบ หลุดระหว่างอ่าน หรือมีความเสียหายทางกายภาพ การสแกนซอฟต์แวร์ไม่แก้ปัญหาฮาร์ดแวร์และอาจเพิ่มภาระให้อุปกรณ์

คำถามที่พบบ่อย

แฟลชไดรฟ์เหมาะเก็บงานนานกี่ปี?

ไม่มีจำนวนปีเดียวที่รับประกันได้ เพราะขึ้นกับคุณภาพอุปกรณ์ จำนวนรอบการเขียน อุณหภูมิ การเก็บรักษา และสภาพวงจร จึงไม่ควรใช้ “อายุที่คาด” แทนการสำรอง ให้ถือว่า USB เป็นสื่อขนส่งและตรวจสำเนาหลักเป็นระยะ

ถ้าเผลอลบไฟล์ ควรถอด USB เลยหรือไม่?

ให้หยุดงานที่เขียนลงไดรฟ์ ปิดโปรแกรมที่เกี่ยวข้อง แล้วนำอุปกรณ์ออกอย่างปลอดภัย อย่าคัดลอกโปรแกรมกู้ลง USB และอย่ากู้ไฟล์กลับตำแหน่งเดิม หากข้อมูลสำคัญให้ขอคำแนะนำก่อนสแกน

สรุป: ให้ USB เป็นพาหนะ ไม่ใช่บ้านหลังเดียวของไฟล์

แฟลชไดรฟ์มีประโยชน์เมื่อใช้ถูกบทบาท: เตรียมสำเนาจากต้นฉบับ ส่งต่อ ตรวจรับ แล้วนำออกอย่างปลอดภัย ความเสี่ยงเริ่มสูงเมื่อมันกลายเป็นที่ทำงานหลัก เป็นสำเนาเดียว หรือถูกทดลองซ่อมทันทีเมื่อมีอาการผิดปกติ องค์กรขนาดเล็กไม่จำเป็นต้องมีระบบซับซ้อน แค่กำหนดเจ้าของข้อมูล สำรองแบบแยกชุด ตรวจการกู้คืน และมีขั้นตอนหยุดใช้งานเมื่อเกิดเหตุ ก็ลดความเสียหายได้มาก

หากแฟลชไดรฟ์ไม่ถูกตรวจพบ เปิดไม่ได้ หลุดบ่อย หรือระบบขอให้ฟอร์แมต และไฟล์มีความสำคัญต่อธุรกิจ อย่าทดลองเขียนหรือซ่อมต่อ ติดต่อ CR Data Recovery เพื่อประเมินอาการและแนวทางกู้ข้อมูล โดยแจ้งอาการ เหตุการณ์ก่อนเสีย และขั้นตอนที่เคยทำทั้งหมด เพื่อช่วยวางแผนโดยไม่เพิ่มความเสี่ยงโดยไม่จำเป็น

https://www.toponthai.com/wp-content/uploads/usb-flash-drive-backup-featured.webp 933 1400 A.I.D.A. https://www.toponthai.com/wp-content/uploads/2024/04/Toponthai-Logo.png A.I.D.A.2026-09-04 11:00:002026-09-10 14:13:21แฟลชไดรฟ์ไม่ใช่ที่เก็บถาวร: 9 ความเข้าใจผิดที่ทำให้ไฟล์งานเสี่ยงหาย
ภาพประกอบแพทย์พูดคุยกับที่ปรึกษาเพื่อทบทวนประกันความรับผิดทางวิชาชีพ

ประกันความรับผิดทางวิชาชีพแพทย์: อ่าน Claims-made และ 8 จุดก่อนเลือก

ประกันความรับผิดทางวิชาชีพแพทย์ไม่ควรถูกเลือกจากคำว่า “มีหรือไม่มี” เพียงอย่างเดียว เพราะกรมธรรม์ที่ดูคล้ายกันอาจต่างกันที่ผู้เอาประกัน งานหรือหัตถการที่ระบุ วงเงิน ค่าใช้จ่ายต่อสู้คดี ข้อยกเว้น และช่วงเวลาที่รับแจ้งข้อเรียกร้อง การอ่านให้เข้าใจจึงเริ่มจากการจับคู่กรมธรรม์กับงานที่ทำจริง ไม่ใช่เริ่มจากราคาเพียงตัวเลขเดียว

บทความนี้เป็นคู่มือสำหรับแพทย์และคลินิกที่กำลังเปรียบเทียบข้อเสนอ โดยอธิบายคำสำคัญและคำถาม เนื้อหาเป็นข้อมูล ไม่ใช่คำวินิจฉัยข้อพิพาทหรือคำรับรองความคุ้มครอง กรณีจริงต้องยึดข้อเสนอ ตารางกรมธรรม์ เอกสารแนบท้าย เงื่อนไข และข้อยกเว้นของฉบับที่จะซื้อ

เริ่มต้นให้ถูก: ประกันนี้จัดการความเสี่ยงเรื่องใด

แก่นของความคุ้มครองประเภทนี้คือความรับผิดตามกฎหมายที่เกิดจากการให้บริการวิชาชีพตามขอบเขตที่ระบุ แต่ไม่ได้หมายความว่าทุกเหตุไม่พึงประสงค์ ทุกข้อร้องเรียน หรือทุกค่าใช้จ่ายจะได้รับชำระอัตโนมัติ ผู้พิจารณาควรถามให้ชัดว่าความรับผิดลักษณะใดอยู่ในขอบเขต ใครมีสิทธิ์ได้รับความคุ้มครอง และเหตุเกิดหรือการเรียกร้องต้องอยู่ในช่วงเวลาใด

คำแรกที่ต้องเข้าใจ: Claims-made คืออะไร

กรมธรรม์ความรับผิดวิชาชีพจำนวนหนึ่งใช้หลัก Claims-made ซึ่งให้ความสำคัญกับเวลาที่มีการเรียกร้องและเวลาที่แจ้งต่อผู้รับประกัน ไม่ได้ดูเฉพาะวันที่ให้บริการ รายละเอียดอาจแตกต่างกันตามกรมธรรม์ จึงต้องตรวจวันเริ่มคุ้มครอง วันที่ย้อนหลังหรือ Retroactive Date ระยะเวลาประกัน และเงื่อนไขการแจ้งเหตุควบคู่กัน

ตัวอย่างเชิงแนวคิดคือ แพทย์ให้บริการในอดีต แต่ได้รับหนังสือเรียกร้องในปีปัจจุบัน การพิจารณาจะไม่จบแค่คำถามว่า “เหตุเกิดวันไหน” ต้องดูด้วยว่าการให้บริการอยู่หลังวันที่ย้อนหลังหรือไม่ ข้อเรียกร้องเกิดและแจ้งในช่วงที่กำหนดหรือไม่ และผู้เอาประกันทราบสถานการณ์ที่อาจนำไปสู่ข้อเรียกร้องก่อนเริ่มกรมธรรม์แล้วหรือเปล่า อย่าใช้ตัวอย่างนี้ตัดสินเคสจริงโดยไม่อ่านถ้อยคำเต็ม

สามวันที่ควรเขียนไว้ข้างกัน

  • วันที่ให้บริการหรือเหตุการณ์: ช่วยระบุช่วงเวลาที่เกี่ยวข้องกับงานวิชาชีพ
  • วันที่ย้อนหลัง: ใช้ตรวจว่ากิจกรรมในอดีตอยู่ในกรอบที่กรมธรรม์พิจารณาหรือไม่
  • วันที่รับรู้หรือได้รับข้อเรียกร้อง: เชื่อมกับหน้าที่แจ้งและระยะเวลารับแจ้งตามเงื่อนไข

เมื่อเปลี่ยนผู้รับประกัน เปลี่ยนรูปแบบงาน หยุดประกอบวิชาชีพ หรือเว้นช่วงต่ออายุ ประเด็นเรื่องความต่อเนื่องมีความสำคัญมาก ควรให้ผู้เชี่ยวชาญตรวจว่าการเปลี่ยนแปลงจะกระทบวันที่ย้อนหลังหรือการรับแจ้งข้อเรียกร้องในอนาคตอย่างไร

ภาพประกอบอุปกรณ์แพทย์กับเอกสารเปล่าสำหรับตรวจเงื่อนไขกรมธรรม์

ตรวจว่า “ใคร” เป็นผู้เอาประกันและผู้ได้รับความคุ้มครอง

แพทย์รายบุคคล คลินิก บริษัทผู้ดำเนินกิจการ โรงพยาบาล และบุคลากรที่ทำงานภายใต้การกำกับอาจมีสถานะต่างกัน อย่าอนุมานว่าการมีชื่อคลินิกจะครอบคลุมแพทย์ทุกคน หรือกรมธรรม์ส่วนบุคคลจะครอบคลุมความรับผิดของนิติบุคคลเสมอ ให้ขอรายชื่อ คำนิยาม และฐานะของแต่ละฝ่ายเป็นลายลักษณ์อักษร

สำหรับคลินิกที่มีแพทย์ประจำ แพทย์พาร์ตไทม์ ผู้รับจ้าง หรือผู้ช่วย ควรทำแผนผังง่าย ๆ ว่าใครให้บริการในนามใคร ใครออกใบเสร็จ ใครทำสัญญากับผู้ป่วย และใครถูกระบุในใบอนุญาตสถานพยาบาล จากนั้นเทียบกับชื่อผู้เอาประกันและคำนิยามในข้อเสนอ วิธีนี้ช่วยเห็นช่องว่างได้ดีกว่าการส่งเพียงจำนวนบุคลากรรวม

ขอบเขตวิชาชีพต้องตรงกับงานจริง

คำว่า “แพทย์” กว้างเกินไปสำหรับการประเมินความเสี่ยง ควรเปิดเผยสาขาเฉพาะทาง ลักษณะการตรวจรักษา หัตถการ เครื่องมือ สถานที่ทำงาน จำนวนผู้รับบริการโดยประมาณ และกิจกรรมเสริมที่ทำจริง หากมีบริการใหม่ ซื้อเครื่องมือใหม่ เปิดสาขา หรือเพิ่มหัตถการภายหลัง ควรถามว่าต้องแจ้งเปลี่ยนแปลงหรือขอขยายความคุ้มครองก่อนเริ่มหรือไม่

รายการหัตถการที่ไม่ถูกระบุหรือถูกยกเว้นอาจสร้างความเข้าใจคลาดเคลื่อนอย่างมาก จึงควรถามแบบเจาะจงแทนคำถามกว้าง ๆ เช่น ไม่ถามเพียงว่า “ครอบคลุมงานทั้งหมดไหม” แต่ถามว่า “หัตถการ A ที่ทำที่สถานที่ B โดยแพทย์สถานะ C อยู่ในขอบเขตหรือไม่ และอยู่ตรงส่วนใดของเอกสาร” คำตอบควรย้อนตรวจได้จากถ้อยคำ ไม่ใช่อาศัยการสนทนาอย่างเดียว

วงเงิน: ดูทั้งต่อครั้งและตลอดระยะเวลา

ข้อเสนออาจกำหนดวงเงินต่อหนึ่งข้อเรียกร้อง และวงเงินรวมตลอดระยะเวลาประกัน ตัวเลขสองส่วนทำหน้าที่ต่างกัน หากเกิดหลายข้อเรียกร้อง วงเงินรวมอาจถูกใช้ลดลงระหว่างปี นอกจากนี้ต้องดูว่าค่าใช้จ่ายในการต่อสู้คดีรวมอยู่ภายในวงเงินหลักหรือแยกต่างหาก เพราะโครงสร้างนี้มีผลต่อยอดที่เหลือสำหรับการชดใช้

อย่าเลือกวงเงินจากขนาดรายได้เพียงอย่างเดียว ควรพิจารณาลักษณะหัตถการ จำนวนผู้รับบริการ ความรุนแรงของผลกระทบที่เป็นไปได้ รูปแบบนิติบุคคล เงื่อนไขสัญญากับโรงพยาบาล และความสามารถในการรับภาระส่วนที่เกินวงเงิน การตัดสินใจไม่มีสูตรเดียว จึงควรขอหลายทางเลือกพร้อมคำอธิบายว่าความต่างนั้นกระทบอะไร

คำถามเกี่ยวกับค่าใช้จ่ายต่อสู้คดี

  • ค่าใช้จ่ายทนายและผู้เชี่ยวชาญนับรวมในวงเงินหลักหรือมีวงเงินแยก
  • การแต่งตั้งทนายต้องได้รับความยินยอมจากใคร
  • ผู้เอาประกันเลือกทนายเองได้หรือไม่ และมีเงื่อนไขใด
  • ค่าใช้จ่ายก่อนแจ้งเหตุหรือก่อนอนุมัติได้รับการพิจารณาหรือไม่
  • การยอมความต้องผ่านขั้นตอนและความยินยอมแบบใด

อ่านข้อยกเว้นก่อนดูจุดเด่น

ข้อยกเว้นเป็นส่วนที่บอกขอบเขตของสัญญาอย่างตรงไปตรงมา ควรอ่านทั้งข้อยกเว้นทั่วไปและข้อยกเว้นเฉพาะวิชาชีพ ประเด็นที่ควรถามรวมถึงการกระทำโดยเจตนา บริการนอกขอบเขตใบอนุญาต งานหรือหัตถการบางประเภท เหตุที่ทราบมาก่อนเริ่มประกัน ข้อมูลหรือเอกสารที่ไม่เปิดเผย และความรับผิดที่รับเพิ่มจากสัญญา ทั้งหมดต้องยึดถ้อยคำของฉบับจริง

ถ้าข้อความส่วนใดไม่ชัด ให้ขอตัวอย่างสถานการณ์และตำแหน่งข้อกำหนดประกอบ แต่ต้องจำว่าตัวอย่างไม่แทนสัญญา ควรเก็บข้อเสนอ ใบคำขอ ตารางกรมธรรม์ เอกสารแนบท้าย และบทสนทนาที่เกี่ยวข้องไว้ในระบบเดียวกัน พร้อมบันทึกเวอร์ชัน เพราะเอกสารคนละฉบับอาจมีข้อความต่างกัน

หน้าที่เปิดเผยข้อมูล: ตอบตามจริงและให้ครบ

ข้อมูลที่ใช้พิจารณารับประกันอาจรวมสาขาวิชาชีพ ลักษณะบริการ สถานที่ จำนวนผู้รับบริการ รายได้โดยประมาณ ประวัติการเรียกร้อง และเหตุการณ์ที่ทราบว่าอาจนำไปสู่ข้อเรียกร้อง หากคำถามใดกำกวม ไม่ควรเดา ควรขอคำอธิบายและบันทึกคำตอบไว้ การเปิดเผยอย่างตรงไปตรงมาช่วยให้ข้อเสนอสะท้อนความเสี่ยงจริง

สำหรับข้อมูลทางการแพทย์และข้อมูลผู้ป่วย ให้ส่งเฉพาะเท่าที่จำเป็นผ่านช่องทางที่เหมาะสม อย่าแนบเวชระเบียนหรือข้อมูลระบุตัวผู้ป่วยในแบบฟอร์มขอข้อมูลเบื้องต้น หากผู้รับประกันต้องการเอกสารเพิ่ม ควรถามวัตถุประสงค์ รายการข้อมูล ช่องทางรับส่ง และผู้มีสิทธิ์เข้าถึงก่อน

เมื่อมีเหตุหรือข้อเรียกร้อง ควรเริ่มอย่างไร

หากได้รับหนังสือร้องเรียน หนังสือทวงถาม หมายศาล หรือทราบเหตุที่อาจนำไปสู่ข้อเรียกร้อง ให้ตรวจขั้นตอนแจ้งเหตุของกรมธรรม์และติดต่อผู้รับประกันหรือโบรกเกอร์ตามกำหนดโดยเร็ว เก็บเอกสารต้นฉบับ รักษาเวชระเบียนตามระบบ และบันทึกลำดับเหตุการณ์โดยไม่แก้ไขย้อนหลัง

หลีกเลี่ยงการยอมรับผิด สัญญาชดใช้ เจรจายุติ หรือแต่งตั้งผู้แทนโดยพลการก่อนตรวจเงื่อนไข เพราะอาจมีข้อกำหนดเรื่องความยินยอมและการควบคุมการต่อสู้คดี ในเวลาเดียวกันต้องดูแลความปลอดภัยและการรักษาต่อเนื่องของผู้ป่วยตามมาตรฐานวิชาชีพ การแจ้งประกันไม่ควรถูกใช้แทนการจัดการด้านผู้ป่วย

แบบประเมิน 15 นาที ก่อนขอข้อเสนอ

  1. เขียนชื่อผู้เอาประกันที่ต้องการ: บุคคล คลินิก หรือทั้งสองส่วน
  2. สรุปสาขา งานหลัก หัตถการ และสถานที่ให้บริการ
  3. ระบุบุคลากรที่ต้องการให้รวมและสถานะการทำงาน
  4. รวบรวมประวัติกรมธรรม์เดิม วันหมดอายุ และวันที่ย้อนหลัง
  5. ทบทวนข้อเรียกร้องเดิมและเหตุที่ทราบว่าอาจถูกเรียกร้อง
  6. กำหนดทางเลือกวงเงินที่ต้องการเปรียบเทียบ
  7. ขอรายละเอียดค่าใช้จ่ายต่อสู้คดี ค่าเสียหายส่วนแรก และข้อยกเว้น
  8. ถามขั้นตอนแจ้งเหตุ การเปลี่ยนงาน และการต่ออายุ

เมื่อได้รับข้อเสนอ ให้ทำสรุปหนึ่งหน้าโดยมีหัวข้อเดียวกันทุกฉบับ ได้แก่ ผู้เอาประกัน งานที่ระบุ วงเงินต่อครั้ง วงเงินรวม ค่าใช้จ่ายต่อสู้คดี ค่าเสียหายส่วนแรก วันย้อนหลัง ระยะเวลารับแจ้ง และข้อยกเว้นสำคัญ

คำถามที่พบบ่อย

คลินิกมีประกันแล้ว แพทย์ยังต้องมีกรมธรรม์ส่วนตัวหรือไม่

ไม่มีคำตอบเดียว ต้องตรวจว่าแพทย์มีชื่อหรืออยู่ในคำนิยามของกรมธรรม์คลินิกหรือไม่ งานทุกแห่งและทุกหัตถการรวมอยู่หรือไม่ วงเงินใช้ร่วมกันอย่างไร และสัญญาการทำงานกำหนดหน้าที่ไว้แบบใด จึงค่อยประเมินว่ามีช่องว่างส่วนบุคคลหรือไม่

กรมธรรม์ราคาต่ำกว่าถือว่าคุ้มกว่าหรือไม่

ตัดสินจากราคาอย่างเดียวไม่ได้ ควรเทียบขอบเขต ผู้เอาประกัน วงเงิน ค่าใช้จ่ายต่อสู้คดี วันที่ย้อนหลัง การรับแจ้ง ค่าเสียหายส่วนแรก และข้อยกเว้นควบคู่กัน ข้อเสนอที่ราคาต่างกันอาจไม่ได้ให้ความคุ้มครองในโครงเดียวกัน

ถ้ายังไม่มีหนังสือเรียกร้อง ต้องแจ้งเหตุหรือไม่

ต้องดูนิยามและหน้าที่แจ้งในกรมธรรม์ หากทราบสถานการณ์ที่อาจนำไปสู่ข้อเรียกร้อง ควรสอบถามผู้รับประกันหรือโบรกเกอร์โดยเร็ว ไม่ควรรอจนหมดอายุแล้วจึงค่อยตรวจ เพราะ Claims-made ให้ความสำคัญกับช่วงเวลารับรู้และรับแจ้ง

เปลี่ยนที่ทำงานหรือเพิ่มหัตถการต้องทำอย่างไร

แจ้งข้อมูลก่อนเริ่มความเสี่ยงใหม่และขอคำยืนยันเป็นลายลักษณ์อักษรว่าอยู่ในขอบเขตเดิม ต้องแก้ไขข้อมูล หรือออกเอกสารแนบท้ายหรือไม่ อย่าอนุมานว่าคำว่าแพทย์ครอบคลุมทุกสถานที่และกิจกรรมโดยอัตโนมัติ

ควรเก็บเอกสารอะไรหลังซื้อ

เก็บใบคำขอ ข้อเสนอ ตารางกรมธรรม์ เงื่อนไข เอกสารแนบท้าย หลักฐานชำระเงิน และช่องทางแจ้งเหตุไว้ด้วยกัน พร้อมระบุผู้รับผิดชอบและวันต่ออายุ สำหรับองค์กรควรให้ผู้เกี่ยวข้องรู้ขั้นตอนแจ้งโดยไม่เปิดเผยข้อมูลเกินความจำเป็น

สรุป: เลือกจากความตรงกับงาน ไม่ใช่ชื่อกรมธรรม์

การพิจารณาประกันความรับผิดทางวิชาชีพแพทย์ควรเริ่มจากงานจริงและผู้ที่ต้องการคุ้มครอง แล้วจึงตรวจ Claims-made วันที่ย้อนหลัง วงเงิน ค่าใช้จ่ายต่อสู้คดี ข้อยกเว้น และหน้าที่แจ้งเหตุ หากเปรียบเทียบทุกข้อในโครงเดียวกัน จะเห็นทั้งสิ่งที่ได้รับและสิ่งที่ยังต้องจัดการด้วยมาตรการอื่นชัดขึ้น

หากต้องการให้ผู้เชี่ยวชาญช่วยจัดรายการข้อมูลและเปรียบเทียบข้อเสนอให้ตรงกับสาขา หัตถการ และรูปแบบสถานพยาบาล สามารถดูรายละเอียดและติดต่อ A.U.S. Insurance Broker สำหรับประกันความรับผิดทางวิชาชีพแพทย์ โดยควรส่งเฉพาะข้อมูลเบื้องต้นและหลีกเลี่ยงข้อมูลผู้ป่วยในแบบฟอร์มติดต่อครั้งแรก

https://www.toponthai.com/wp-content/uploads/medical-professional-liability-featured.webp 788 1400 A.I.D.A. https://www.toponthai.com/wp-content/uploads/2024/04/Toponthai-Logo.png A.I.D.A.2026-09-03 17:00:002026-09-02 20:41:34ประกันความรับผิดทางวิชาชีพแพทย์: อ่าน Claims-made และ 8 จุดก่อนเลือก
คอมพิวเตอร์และอุปกรณ์จัดเก็บข้อมูลแสดงแนวคิด Cloud Sync กับ Backup แยกอิสระ

ไฟล์หายพร้อมกันหลายเครื่องเพราะ Cloud Sync: แผนรับมือโดยไม่ทำข้อมูลเสียเพิ่ม

Cloud Sync ช่วยให้ไฟล์เดียวกันพร้อมใช้งานบนโน้ตบุ๊ก คอมพิวเตอร์สำนักงาน และโทรศัพท์ แต่ความสะดวกนี้มีจุดที่หลายคนเข้าใจผิด: การซิงก์ไม่ใช่การสำรองข้อมูลแบบแยกอิสระเสมอไป หากผู้ใช้ลบไฟล์จากเครื่องหนึ่ง คำสั่งลบอาจถูกส่งต่อไปยังพื้นที่ Cloud และเครื่องอื่นที่เชื่อมบัญชีเดียวกัน จึงเกิดเหตุการณ์ที่ดูเหมือนว่าไฟล์หายพร้อมกันทุกเครื่อง

สถานการณ์นี้ยังไม่แปลว่าไฟล์สูญหายถาวร สิ่งสำคัญคือหยุดการเปลี่ยนแปลงเพิ่มเติม รักษาสภาพแวดล้อมเดิม และตรวจช่องทางกู้คืนอย่างเป็นลำดับ บทความนี้อธิบายแผนรับมือสำหรับผู้ใช้ทั่วไป ทีมงาน และธุรกิจขนาดเล็ก โดยเน้นความปลอดภัยต่อข้อมูลก่อนความรวดเร็ว

ทำความเข้าใจก่อน: Sync กับ Backup ต่างกันตรงไหน

Sync มีหน้าที่ทำให้ข้อมูลหลายตำแหน่งสอดคล้องกัน เมื่อแก้ชื่อไฟล์ ย้ายโฟลเดอร์ แก้เนื้อหา หรือลบรายการ การเปลี่ยนแปลงนั้นมักเดินทางไปยังอุปกรณ์อื่น ส่วน Backup ที่ดีควรเป็นสำเนาอีกชุดซึ่งยังคงอยู่ได้แม้ต้นฉบับถูกลบ บัญชีถูกล็อก หรือข้อมูลในโฟลเดอร์ซิงก์ถูกเปลี่ยนจำนวนมาก

บริการ Cloud หลายรายมีถังขยะ ประวัติเวอร์ชัน หรือการย้อนสถานะบัญชี ฟังก์ชันเหล่านี้มีประโยชน์มาก แต่มีระยะเวลาเก็บ เงื่อนไขบัญชี และสิทธิ์ผู้ดูแลที่ต่างกัน จึงไม่ควรถือว่าเป็น Backup ระยะยาวโดยอัตโนมัติ วิธีคิดที่ปลอดภัยคือมอง Sync เป็นช่องทางทำงาน และมอง Backup เป็นแผนกู้คืนที่ต้องทดสอบแยกต่างหาก

สถานการณ์ตัวอย่าง: ทำไมไฟล์จึงหายหลายเครื่อง

สมมติพนักงานย้ายโฟลเดอร์โครงการออกจากพื้นที่ซิงก์ เพราะคิดว่าเป็นสำเนาที่ไม่ใช้แล้ว โปรแกรมอาจตีความว่าเป็นการลบและส่งสถานะใหม่ขึ้น Cloud จากนั้นคอมพิวเตอร์ของเพื่อนร่วมทีมรับคำสั่งเดียวกัน เมื่อทุกคนเปิดเครื่องในช่วงเวลาใกล้กัน ไฟล์จึงทยอยหายจากแต่ละอุปกรณ์ แม้ไม่มีฮาร์ดดิสก์เสียก็ตาม

อีกกรณีคือบัญชีถูกเชื่อมกับโฟลเดอร์ผิดตำแหน่ง มีการตั้งค่าให้เก็บไฟล์เฉพาะออนไลน์ หรือผู้ใช้เปลี่ยนสิทธิ์ใน Shared Folder บางครั้งไฟล์ไม่ได้ถูกลบ แต่ถูกย้าย เปลี่ยนเจ้าของ ซ่อนจากมุมมองเดิม หรือรอการซิงก์ การแยกสาเหตุเหล่านี้ต้องอาศัยเวลาเกิดเหตุ รายชื่ออุปกรณ์ และบันทึกกิจกรรม ไม่ควรเดาจากหน้าจอเครื่องเดียว

7 ขั้นตอนแรกเมื่อพบว่าไฟล์หายจาก Cloud Sync

1. หยุดสร้าง แก้ และย้ายไฟล์ในโฟลเดอร์ที่มีปัญหา

หยุดงานในโฟลเดอร์นั้นชั่วคราว แจ้งสมาชิกทีมไม่ให้เปลี่ยนชื่อ ย้าย หรือลบรายการเพิ่ม อย่าคัดลอกไฟล์ชุดใหญ่กลับเข้าไปทันที เพราะอาจทำให้ลำดับเหตุการณ์ซับซ้อน เกิดไฟล์ซ้ำ หรือทำให้แยกเวอร์ชันที่ถูกต้องยากขึ้น หากเป็นงานบริษัท ให้ระบุผู้ประสานงานคนเดียวเพื่อควบคุมการกู้คืน

2. พักการซิงก์โดยไม่ถอนการติดตั้ง

หากยังเห็นโปรแกรมกำลังส่งข้อมูล ให้ใช้คำสั่ง Pause หรือหยุดการซิงก์ชั่วคราวตามเมนูของบริการนั้น หลีกเลี่ยงการ Sign out ถอนการติดตั้ง หรือ Reset โปรแกรมโดยไม่บันทึกสถานะ เพราะการกระทำเหล่านี้อาจทำให้ข้อมูลวิเคราะห์บางส่วนหายไป หากไม่แน่ใจ ให้ตัดอินเทอร์เน็ตของเครื่องที่ยังมีไฟล์ครบ แล้วเก็บเครื่องนั้นไว้เป็นจุดอ้างอิง

3. บันทึกหลักฐานก่อนลองแก้

จดเวลาที่พบปัญหา เวลาที่เห็นไฟล์ครั้งสุดท้าย ชื่อบัญชี ตำแหน่งโฟลเดอร์ และอุปกรณ์ที่เชื่อมอยู่ ถ่ายภาพหน้าจอข้อความแจ้งเตือน สถานะการซิงก์ และรายการกิจกรรม อย่าเปิดเผยรหัสผ่านหรือรหัสยืนยันในภาพ หลักฐานเหล่านี้ช่วยไล่เส้นเวลาและลดการลองผิดลองถูก

ผู้ใช้หยุดมือก่อนสั่งงานคอมพิวเตอร์เมื่อพบไฟล์หายจาก Cloud Sync
เมื่อไฟล์หาย ควรหยุดการเปลี่ยนแปลงและบันทึกสถานะก่อนเริ่มกู้คืน

4. ตรวจบนหน้าเว็บของบริการ Cloud

เปิดหน้าเว็บอย่างเป็นทางการของผู้ให้บริการผ่านเบราว์เซอร์ ตรวจตำแหน่งเดิม ช่องค้นหา รายการล่าสุด Shared Folder และถังขยะ การดูผ่านเว็บช่วยแยกว่าปัญหาอยู่ที่ข้อมูลบนบัญชีหรือเป็นเพียงมุมมองบนเครื่อง ถ้าพบไฟล์ในถังขยะ ให้ตรวจชื่อ วันที่ และโฟลเดอร์ปลายทางก่อนกู้คืน

5. ตรวจประวัติเวอร์ชันและกิจกรรม

ไฟล์ที่ยังอยู่แต่อ่านไม่ได้หรือมีเนื้อหาผิด อาจมีเวอร์ชันก่อนหน้าให้เลือก ตรวจเวลา ผู้แก้ไข และขนาดไฟล์ แล้วกู้คืนสำเนาทดสอบไปยังโฟลเดอร์ใหม่ก่อน หากระบบอนุญาต อย่ากู้ทับต้นฉบับทั้งชุดทันที สำหรับบัญชีองค์กร ผู้ดูแลควรตรวจ Audit Log หรือกิจกรรมของผู้ใช้เพื่อหาต้นทางการเปลี่ยนแปลง

6. สำรวจอุปกรณ์ที่ยังไม่รับการเปลี่ยนแปลง

เครื่องที่ปิดอยู่หรือออฟไลน์ก่อนเกิดเหตุอาจยังมีไฟล์ในเครื่อง อย่าเชื่อมอินเทอร์เน็ตทันที ให้ปิด Wi-Fi หรือถอดสายเครือข่ายก่อนเปิด จากนั้นตรวจว่าไฟล์เปิดได้จริงหรือไม่ หากข้อมูลสำคัญมาก ควรทำสำเนาไปยังสื่อใหม่โดยรักษาไฟล์ต้นฉบับไว้ และหลีกเลี่ยงการเขียนกลับลงดิสก์เดิม

7. ประเมินว่าควรหยุดและขอความช่วยเหลือเมื่อใด

ควรหยุดทดลองเมื่อไฟล์มูลค่าสูงหายจำนวนมาก บัญชีมีพฤติกรรมผิดปกติ ถังขยะว่าง ไฟล์ถูกลบถาวร หรืออุปกรณ์ต้นทางมีอาการฮาร์ดแวร์ เช่น หลุดบ่อย อ่านช้า มีเสียงผิดปกติ หรือมองไม่เห็นไดรฟ์ การลองซ้ำบนอุปกรณ์ที่กำลังเสียอาจลดโอกาสกู้ข้อมูล

สิ่งที่ไม่ควรทำ เพราะอาจทำให้สถานการณ์แย่ลง

  • อย่า Format หรือ Initialize ไดรฟ์ แม้ระบบจะเสนอให้ทำ เพราะเป็นการเปลี่ยนโครงสร้างข้อมูล
  • อย่ารัน CHKDSK หรือเครื่องมือซ่อมอัตโนมัติ บนสื่อที่ยังต้องการกู้ข้อมูล เครื่องมือซ่อมระบบไฟล์ไม่ได้ออกแบบมาเพื่อรักษาหลักฐานเดิมทุกส่วน
  • อย่าติดตั้งโปรแกรมกู้ข้อมูลลงไดรฟ์ต้นทาง การติดตั้งและสแกนอาจเขียนข้อมูลใหม่ทับพื้นที่เดิม
  • อย่ากด Empty Trash หรือสั่งลบถาวรเพียงเพื่อจัดพื้นที่ว่างก่อนตรวจครบ
  • อย่าเชื่อมเครื่องออฟไลน์กลับเข้าระบบ จนกว่าจะเก็บสำเนาไฟล์ที่ยังเหลือและวางแผนการซิงก์
  • อย่ากู้ทั้งบัญชีแบบเหมารวมโดยไม่ทดสอบ เพราะอาจสร้างรายการซ้ำหรือย้อนงานใหม่ของสมาชิกคนอื่น

วิธีกู้คืนอย่างเป็นระบบสำหรับทีมงาน

เริ่มจากสร้างรายการไฟล์ที่ต้องการจริง แบ่งเป็นงานเร่งด่วน เอกสารอ้างอิง และข้อมูลที่สร้างใหม่ได้ เลือกแหล่งกู้คืนที่เสี่ยงต่ำที่สุดก่อน เช่น ถังขยะหรือประวัติเวอร์ชัน จากนั้นกู้ชุดตัวอย่างขนาดเล็กไปยังตำแหน่งใหม่ ตรวจว่าเปิดได้ เนื้อหาถูกต้อง วันที่เหมาะสม และสิทธิ์เข้าถึงครบ

เมื่อผลทดสอบผ่าน จึงขยายเป็นชุดใหญ่ พร้อมเก็บบันทึกว่าไฟล์ใดมาจากแหล่งใด อย่าเปิดการซิงก์ทุกเครื่องพร้อมกัน ให้เลือกเครื่องควบคุมหนึ่งเครื่อง ตรวจข้อมูลกลางให้เรียบร้อย แล้วทยอยเชื่อมอุปกรณ์ทีละเครื่อง วิธีนี้ช่วยให้หยุดได้ทันหากพบการลบซ้ำหรือ Conflict

วางระบบใหม่: ให้ Cloud Sync ทำงานร่วมกับ Backup

แยกสำเนาอย่างน้อยหนึ่งชุดออกจากวงจรซิงก์

สำรองข้อมูลไปยังอุปกรณ์หรือปลายทางที่การลบจากโฟลเดอร์งานไม่สามารถลบตามได้ทันที อาจเป็น External Drive ที่ถอดเก็บหลังสำรอง NAS ที่มี Snapshot และสิทธิ์แยก หรือบริการ Backup ที่เก็บประวัติ การมีสื่ออีกชุดไม่เพียงพอหากสื่อนั้นเชื่อมตลอดเวลาและรับคำสั่งลบเดียวกัน

กำหนดเจ้าของข้อมูลและสิทธิ์ลบ

Shared Folder ควรมีเจ้าของชัดเจน สมาชิกทั่วไปควรได้สิทธิ์เท่าที่จำเป็น งานสำคัญอาจแยกโฟลเดอร์รับไฟล์ โฟลเดอร์ทำงาน และพื้นที่เก็บฉบับอนุมัติ การลดจำนวนผู้ที่ลบหรือย้ายโครงสร้างหลักได้ ช่วยลดความผิดพลาดที่กระทบทั้งทีม

ทดสอบ Restore เป็นประจำ

Backup ที่ไม่เคยทดสอบยังไม่ใช่แผนกู้คืนที่เชื่อถือได้ เลือกไฟล์ตัวอย่างหลายชนิด กู้ไปยังตำแหน่งแยก แล้วตรวจว่าเปิดได้ครบ รวมถึงชื่อภาษาไทย วันที่ โครงสร้างโฟลเดอร์ และสิทธิ์เข้าถึง บันทึกเวลาที่ใช้และผู้รับผิดชอบ เพื่อให้วันเกิดเหตุจริงทีมไม่ต้องเริ่มคิดใหม่ทั้งหมด

FAQ คำถามที่พบบ่อย

ลบไฟล์จากเครื่องหนึ่ง ทำไมอีกเครื่องจึงหายด้วย?

เพราะระบบมองการลบเป็นการเปลี่ยนแปลงที่ต้องทำให้ตรงกันทุกจุด หากทุกเครื่องใช้บัญชีและโฟลเดอร์ซิงก์เดียวกัน คำสั่งลบจึงส่งต่อไปได้ ควรตรวจถังขยะบนเว็บและประวัติกิจกรรมก่อนทำอย่างอื่น

ปิด Sync แล้วไฟล์จะกลับมาไหม?

การพัก Sync ช่วยหยุดการเปลี่ยนแปลงใหม่ แต่ไม่ได้กู้ไฟล์กลับโดยอัตโนมัติ หลังหยุดแล้วต้องตรวจ Cloud Trash, Recycle Bin, Version History, เครื่องออฟไลน์ และ Backup ตามลำดับ

กู้ไฟล์จากถังขยะแล้วควรเปิด Sync ทันทีหรือไม่?

ยังไม่ควร หากเป็นไฟล์จำนวนมาก ให้กู้ชุดทดสอบไปยังตำแหน่งแยก ตรวจความครบถ้วน แล้วจึงวางแผนทยอยเปิด Sync ทีละเครื่อง การเปิดพร้อมกันอาจเกิด Conflict หรือส่งการเปลี่ยนแปลงเก่ากลับมา

ถังขยะว่าง แปลว่ากู้ไม่ได้แน่นอนหรือ?

ยังสรุปไม่ได้ ต้องตรวจประวัติเวอร์ชัน บัญชีผู้ใช้ Shared Drive เครื่องที่ยังออฟไลน์ Backup และอุปกรณ์ต้นทาง หากข้อมูลสำคัญ อย่าทดลองเขียนข้อมูลใหม่ลงสื่อเดิม และควรให้ผู้เชี่ยวชาญประเมินก่อน

Cloud Sync เพียงอย่างเดียวพอสำหรับธุรกิจหรือไม่?

ไม่ควรพึ่งเพียงช่องทางเดียว ธุรกิจควรมีสำเนาที่แยกจากวงจรซิงก์ มีประวัติย้อนหลัง ควบคุมสิทธิ์ได้ และผ่านการทดสอบ Restore จริง พร้อมกำหนดผู้รับผิดชอบและขั้นตอนเมื่อเกิดเหตุ

สรุป: หยุดก่อน ตรวจเป็นลำดับ แล้วค่อยกู้คืน

เมื่อไฟล์หายจาก Cloud Sync หลายเครื่อง เป้าหมายแรกไม่ใช่ทำให้ระบบกลับมาซิงก์เร็วที่สุด แต่คือหยุดการเปลี่ยนแปลง รักษาเครื่องที่ยังมีข้อมูล บันทึกหลักฐาน และเลือกวิธีกู้คืนที่ไม่เขียนทับต้นฉบับ เริ่มจากหน้าเว็บ ถังขยะ ประวัติเวอร์ชัน และ Backup ก่อนแตะอุปกรณ์ที่มีอาการผิดปกติ

หากข้อมูลสำคัญถูกลบถาวร ไม่มีสำรอง หรือสื่อจัดเก็บมีอาการเสีย ควรหยุดใช้งานและให้ผู้เชี่ยวชาญประเมิน ติดต่อ CR Data Recovery เพื่อสอบถามแนวทางตรวจสอบและกู้ข้อมูลอย่างเหมาะสม โดยเตรียมรายละเอียดอุปกรณ์ เวลาเกิดเหตุ และสิ่งที่ได้ลองทำไปแล้วให้ครบถ้วน

https://www.toponthai.com/wp-content/uploads/cloud-sync-backup-featured.webp 788 1400 A.I.D.A. https://www.toponthai.com/wp-content/uploads/2024/04/Toponthai-Logo.png A.I.D.A.2026-09-03 11:00:002026-09-10 14:13:18ไฟล์หายพร้อมกันหลายเครื่องเพราะ Cloud Sync: แผนรับมือโดยไม่ทำข้อมูลเสียเพิ่ม
ภาพประกอบกลุ่มเพื่อนวางแผนเส้นทางทริปกาญจนบุรีแบบหลายคัน

ขับรถเที่ยวกาญจนบุรีหลายคัน: วางจุดนัดอย่างไรไม่ให้หลงขบวน

ทริปกาญจนบุรีแบบกลุ่มมักเริ่มจากคำว่า “เดี๋ยวขับตามกันไป” แต่เมื่อมีรถหลายคันจริง ความต่างเพียงเล็กน้อยก็ทำให้แผนสะดุดได้ รถหนึ่งเติมน้ำมันช้า อีกคันรับสมาชิกเพิ่ม บางคนเปิดแผนที่คนละเส้นทาง และคนที่ถึงก่อนต้องรอโดยไม่รู้ตำแหน่งกัน การเดินทางแบบคาราวานจึงไม่ใช่การขับรถติดกันเป็นแถวยาว แต่คือการวางระบบให้แต่ละคันเดินทางได้อย่างอิสระและยังกลับมารวมกลุ่มได้ตามจุดที่กำหนด

คู่มือนี้เหมาะกับกลุ่มเพื่อน ครอบครัว หรือทีมงานที่เดินทางจากหลายจุดและใช้รถมากกว่าหนึ่งคัน เป้าหมายคือช่วยแบ่งคน แบ่งรถ กำหนดจุดนัดหมาย วางแผนพัก และเลือกฐานที่พักให้ทุกคนกลับมารวมตัวกันง่าย โดยไม่ต้องเร่ง ไม่ขับจี้ และไม่ฝากความรับผิดชอบทั้งหมดไว้กับรถนำ

เริ่มจากรายชื่อคน ไม่ใช่จำนวนรถ

ก่อนเลือกว่าจะใช้รถกี่คัน ให้รวบรวมชื่อ จุดออกเดินทาง เวลาที่พร้อมจริง สัมภาระ และข้อจำกัดของสมาชิกแต่ละคนก่อน กลุ่มที่มีเด็กเล็ก ผู้สูงอายุ หรือคนเมารถอาจต้องพักบ่อยกว่ากลุ่มทั่วไป ส่วนคนที่นำอุปกรณ์ทำอาหาร กล้อง หรือของสำหรับกิจกรรมอาจต้องใช้พื้นที่ท้ายรถมากกว่า การเห็นข้อมูลทั้งหมดช่วยลดปัญหารถบางคันแน่นเกินไป ขณะที่อีกคันยังมีที่ว่าง

แบ่งสมาชิกโดยดูทั้งความสนิทและความพร้อม ผู้ขับควรมีผู้ช่วยนำทางหนึ่งคนเพื่อจัดการแผนที่ โทรศัพท์ และการสื่อสาร ไม่ควรให้ผู้ขับอ่านข้อความระหว่างรถเคลื่อนที่ หากมีผู้ขับสำรอง ควรนั่งในรถที่มีแนวโน้มเดินทางไกลหรือกลับดึก และควรบอกกันล่วงหน้าว่าใครไม่สะดวกขับช่วงกลางคืน

ออกแบบเส้นทางแบบ “ไปถึงได้เอง”

หลักสำคัญของทริปหลายคันคือทุกคันต้องมีปลายทางและเส้นทางในโทรศัพท์ของตนเอง อย่าอาศัยการมองไฟท้ายรถนำ เพราะรถคันอื่นอาจแทรก สัญญาณไฟอาจเปลี่ยน หรือเส้นทางอาจแยกกะทันหัน ส่งพิกัดสถานที่เป็นลิงก์เดียวกันก่อนออกเดินทาง และให้แต่ละคันดาวน์โหลดแผนที่ออฟไลน์เผื่อสัญญาณไม่ต่อเนื่อง

กำหนด “จุดรวมตัว” แทนการพยายามเกาะขบวนตลอดทาง จุดที่ดีควรเป็นสถานที่จอดรถได้จริง มีพื้นที่พอสำหรับจำนวนรถ และไม่บังคับให้ย้อนเส้นทาง เลือกอย่างน้อยสองจุด ได้แก่ จุดพักหลักระหว่างทางกับที่พักปลายทาง หากกลุ่มแยกกันตั้งแต่ต้น อาจเพิ่มจุดนัดก่อนเข้าตัวเมืองหรือก่อนเลี้ยวเข้าสู่เส้นทางรอง

เผื่อเวลาอย่างไรให้ไม่กลายเป็นการรอทั้งวัน

ระบุเวลานัดเป็นช่วง เช่น 10:15–10:30 น. แทนการคาดหวังว่ารถทุกคันจะถึงพร้อมกันในนาทีเดียว กำหนดด้วยว่าเมื่อพ้นช่วงนัดแล้วกลุ่มจะทำอย่างไร เช่น คันที่ถึงก่อนพัก รับประทานอาหาร หรือเดินทางต่อไปยังปลายทาง และให้คันที่ล่าช้าแจ้งเวลาถึงโดยประมาณ วิธีนี้ลดแรงกดดันที่ทำให้ผู้ขับเร่งตามขบวน

เวลาเดินทางควรรวมเวลารับคน เติมน้ำมัน เข้าห้องน้ำ และความล่าช้าจากสภาพการจราจร อย่าวางกิจกรรมแรกชิดกับเวลาถึงที่พักเกินไป เพราะความเหนื่อยจากการเดินทางส่งผลต่อบรรยากาศของทั้งกลุ่มได้ ช่วงแรกหลังเช็กอินควรเป็นเวลาพัก จัดห้อง และรวมของส่วนกลาง ก่อนเริ่มกิจกรรมที่ต้องพร้อมกันทุกคน

ภาพประกอบนักเดินทางตรวจเส้นทางที่จุดพักระหว่างทริปกาญจนบุรีแบบหลายคัน
เลือกจุดรวมตัวที่จอดได้จริงและให้ทุกคันเดินทางไปถึงได้เอง

กติกาการสื่อสารระหว่างรถที่ปลอดภัย

เลือกช่องทางหลักเพียงช่องทางเดียว เช่น กลุ่มแชตสำหรับส่งพิกัดและสถานะ ใช้ข้อความสั้นที่มีรูปแบบเดียวกัน เช่น “รถขาว ออกจากจุดพัก 12:20 คาดถึง 13:10” หรือ “รถดำขอหยุดปั๊มถัดไป” ผู้ช่วยนำทางเป็นคนอ่านและตอบ ส่วนผู้ขับสนใจถนน หากต้องคุยเรื่องยาวให้จอดในจุดปลอดภัยก่อน

ไม่ควรแชร์ตำแหน่งแบบสาธารณะหรือส่งข้อมูลการเดินทางลงพื้นที่ที่บุคคลภายนอกเข้าถึงได้ ใช้ Live Location เฉพาะกลุ่มที่จำเป็นและปิดเมื่อจบทริป เตรียมวิธีสำรองกรณีอินเทอร์เน็ตขัดข้อง เช่น หมายเลขโทรศัพท์ จุดนัดที่ทุกคนบันทึกไว้ และเวลาที่จะโทรเช็กหากขาดการติดต่อ

ตรวจรถและสัมภาระก่อนวันเดินทาง

ให้เจ้าของรถแต่ละคันตรวจสภาพพื้นฐานตามคู่มือรถและความเหมาะสม เช่น ยาง ลมยาง ของเหลว ไฟส่องสว่าง ที่ปัดน้ำฝน เชื้อเพลิงหรือระดับแบตเตอรี่ และอุปกรณ์ฉุกเฉิน ไม่จำเป็นต้องรอทำพร้อมกันทุกคัน แต่ควรยืนยันในกลุ่มก่อนวันเดินทางหนึ่งวัน หากรถมีอาการผิดปกติ ไม่ควรฝืนใช้เพราะเกรงว่าจะทำให้จำนวนรถไม่ครบ

กระจายของส่วนกลางอย่างมีแผน อย่าใส่อาหารทั้งหมดไว้คันเดียวหรือให้กุญแจที่พักอยู่กับคนเดียว ควรแยกน้ำดื่ม ชุดปฐมพยาบาล ที่ชาร์จ และของจำเป็นไว้มากกว่าหนึ่งคัน แต่ควรทำรายการว่าอะไรอยู่ที่ไหนเพื่อไม่ต้องเปิดรถทุกคันเมื่อถึงที่พัก ของหนักควรวางต่ำและยึดไม่ให้เคลื่อน ส่วนทางเดินและพื้นที่ผู้โดยสารควรปลอดจากของที่อาจกระเด็นเมื่อเบรก

เลือกจุดพักโดยคิดถึงทั้งกลุ่ม

จุดพักที่เหมาะไม่ใช่เพียงสถานที่ที่รถนำชอบ แต่ควรมีที่จอดเพียงพอ ห้องน้ำ และพื้นที่ให้สมาชิกยืดเส้น หากกลุ่มมีหลายวัย ให้เลือกจุดที่เดินไม่ไกลและขึ้นลงรถสะดวก กำหนดเวลาพักคร่าว ๆ แต่เปิดโอกาสให้รถที่มีเด็กหรือผู้สูงอายุพักเพิ่มโดยไม่ต้องให้ทั้งขบวนจอดริมทางรอ

เมื่อต้องแวะสถานที่ท่องเที่ยว ให้เช็กเวลาทำการ กฎของพื้นที่ และสภาพอากาศจากช่องทางทางการใกล้วันเดินทาง ไม่ควรอัดหลายจุดเพียงเพราะอยู่ในเส้นทางเดียวกัน เลือกจุดหลักหนึ่งหรือสองแห่งที่ทุกคนสนใจ แล้วเก็บจุดเสริมไว้ใช้เมื่อเวลาและพลังงานของกลุ่มเอื้อ

ทำให้ที่พักเป็นศูนย์กลาง ไม่ใช่แค่ที่นอน

สำหรับทริปหลายคัน ที่พักควรเป็นพิกัดที่หาได้ง่าย มีข้อมูลเช็กอินชัดเจน และมีพื้นที่จอดเหมาะกับจำนวนรถ ถามเรื่องจำนวนรถและข้อจำกัดก่อนจอง ไม่ควรอนุมานจากจำนวนผู้เข้าพักว่าที่จอดจะเพียงพอเสมอ หากรถบางคันกลับก่อนหรือมาถึงดึก ควรวางตำแหน่งจอดให้ไม่ขวางกันและแจ้งผู้ดูแลตามกติกาสถานที่

บ้านพักแบบกลุ่มช่วยให้สมาชิกกลับมารวมตัว ทำอาหาร พูดคุย และสรุปแผนวันถัดไปได้ในพื้นที่เดียว แต่ต้องตรวจจำนวนห้องนอน ห้องน้ำ พื้นที่ส่วนกลาง กติกาเสียง เวลาเช็กอิน และสิ่งอำนวยความสะดวกจากข้อมูลจริงก่อนตัดสินใจ แบ่งห้องล่วงหน้าและเผื่อความเป็นส่วนตัว ไม่ควรแก้ปัญหาหน้างานด้วยการเพิ่มคนเกินจำนวนที่สถานที่อนุญาต

เช็กลิสต์ถามที่พักก่อนยืนยัน

  • รองรับผู้เข้าพักจริงกี่คน และจัดห้องอย่างไร
  • รองรับรถได้กี่คัน ต้องจอดซ้อนหรือไม่
  • เส้นทางช่วงสุดท้ายและจุดสังเกตเป็นอย่างไร
  • เวลาเช็กอิน เช็กเอาต์ และวิธีรับกุญแจ
  • กติกาครัว สระว่ายน้ำ เสียง และพื้นที่ส่วนกลาง
  • ผู้ติดต่อกรณีหลงทางหรือมาถึงต่างเวลากัน

แผนสำรองเมื่อรถหลง แยก หรือมีเหตุขัดข้อง

หากรถหนึ่งหลงทาง ไม่ควรให้รถคันอื่นหยุดรอบนถนนหรือย้อนกลับทันที ให้รถที่หลงจอดในสถานที่ปลอดภัย ตรวจพิกัด และเดินทางไปยังจุดนัดถัดไป ส่วนรถอื่นดำเนินตามแผน เว้นแต่เป็นเหตุฉุกเฉินที่ต้องช่วยเหลือ หากรถขัดข้อง ให้ดูแลความปลอดภัยของคนก่อน ติดต่อบริการที่เหมาะสม และพิจารณากระจายผู้โดยสารใหม่เฉพาะเมื่อจำนวนที่นั่งและเข็มขัดนิรภัยเพียงพอ

กำหนด Cut-off Time สำหรับกิจกรรมแต่ละช่วง เช่น หากถึงจุดพักช้ากว่าเวลาหนึ่ง ให้ตัดสถานที่เสริมและตรงเข้าที่พัก แผนสำรองที่ดีไม่ใช่รายการกิจกรรมใหม่ที่ยาวกว่าเดิม แต่เป็นเวอร์ชันที่ง่ายลง ปลอดภัยขึ้น และยังรักษาเวลาพักของกลุ่ม

คำถามที่พบบ่อย

ต้องมีรถนำตลอดทางหรือไม่

ไม่จำเป็น รถนำช่วยกำหนดจังหวะได้ แต่ทุกคันควรมีพิกัดและเดินทางถึงจุดนัดได้เอง การพยายามเกาะรถนำตลอดทางอาจทำให้เร่ง ขับจี้ หรือเปลี่ยนเลนกะทันหัน

ควรใช้วิทยุสื่อสารแทนโทรศัพท์หรือไม่

ขึ้นกับอุปกรณ์ กฎหมายที่เกี่ยวข้อง และความคุ้นเคยของกลุ่ม สำหรับกลุ่มทั่วไป การมีผู้ช่วยนำทาง ใช้ข้อความสั้น และโทรเมื่อจอดปลอดภัยมักจัดการง่ายกว่า ไม่ว่าใช้อุปกรณ์ใด ผู้ขับไม่ควรละสายตาจากถนน

ถ้ารถแต่ละคันออกคนละเวลาควรทำอย่างไร

ส่งพิกัดปลายทางเดียวกันและกำหนดช่วงเวลารวมตัวที่ชัด รถที่ออกต่างเวลาสามารถข้ามจุดพักแรกและไปพบที่ที่พักได้ ควรแจ้งเวลาถึงโดยประมาณเพื่อให้ผู้ประสานงานจัดเช็กอินและอาหารได้

บ้านพักกลุ่มควรจองจากจำนวนคนหรือจำนวนห้อง

ต้องดูทั้งสองอย่าง รวมถึงจำนวนห้องน้ำ รูปแบบเตียง พื้นที่ส่วนกลาง และจำนวนรถ อย่าดูเพียงจำนวนสูงสุดที่พักได้ เพราะความสะดวกและความเป็นส่วนตัวของสมาชิกอาจต่างกัน

ใครควรเป็นผู้ประสานงานหลัก

เลือกคนที่สื่อสารชัด ติดตามรายละเอียดได้ และไม่จำเป็นต้องเป็นผู้ขับรถนำ ควรมีผู้สำรองหนึ่งคน พร้อมเก็บข้อมูลแผนไว้ในพื้นที่ที่สมาชิกทุกคันเข้าถึงได้

สรุป: คาราวานที่ดีไม่ต้องขับติดกัน

หัวใจของทริปกาญจนบุรีแบบหลายคันคือการทำให้ทุกคันรู้ว่าจะไปไหน พบกันเมื่อไร และทำอย่างไรเมื่อแผนเปลี่ยน เริ่มจากรายชื่อคน แบ่งรถอย่างสมดุล ส่งพิกัดเดียวกัน กำหนดจุดรวมตัวที่จอดได้จริง สื่อสารผ่านผู้ช่วยนำทาง และมีแผนสำรองที่ง่ายกว่าแผนหลัก เมื่อถึงปลายทาง ที่พักที่รองรับทั้งจำนวนคน รถ และกิจกรรมส่วนกลางจะช่วยให้กลุ่มกลับมารวมตัวและพักได้เต็มที่

หากกำลังวางแผนทริปกาญจนบุรีสำหรับกลุ่มเพื่อนหรือครอบครัว ลองดูข้อมูลบ้านพักกลุ่มและสอบถามจำนวนผู้เข้าพัก ห้องพัก รวมถึงที่จอดรถโดยตรงกับ ธารวิมาน พูลวิลล่า กาญจนบุรี ก่อนยืนยันการเดินทาง เพื่อจัดรถและแบ่งห้องให้สอดคล้องกับเงื่อนไขจริงของบ้านพัก

https://www.toponthai.com/wp-content/uploads/kanchanaburi-multi-car-trip-featured.webp 788 1400 A.I.D.A. https://www.toponthai.com/wp-content/uploads/2024/04/Toponthai-Logo.png A.I.D.A.2026-09-02 17:00:002026-09-01 20:37:30ขับรถเที่ยวกาญจนบุรีหลายคัน: วางจุดนัดอย่างไรไม่ให้หลงขบวน
กล้องดิจิทัลเปิดช่องการ์ดและการ์ดหน่วยความจำวางบนโต๊ะข้างคอมพิวเตอร์

การ์ดกล้องอ่านไม่ได้ ขึ้นให้ฟอร์แมต ทำอย่างไร? Decision Tree รักษาไฟล์ภาพ

เมื่อเสียบการ์ดกล้องแล้วคอมพิวเตอร์แจ้งว่า “ต้องฟอร์แมตก่อนจึงจะใช้งานได้” กล้องขึ้น Card Error หรือภาพที่เพิ่งถ่ายหายไป สิ่งที่ควรทำไม่ใช่กดทุกปุ่มเพื่อทดลอง แต่คือหยุดกิจกรรมที่เขียนข้อมูลลงการ์ด แล้วแยกอาการอย่างเป็นลำดับ การตัดสินใจช่วงแรกมีผลมาก เพราะการถ่ายภาพเพิ่ม ฟอร์แมต ซ่อมระบบไฟล์ หรือบันทึกไฟล์กลับไปยังการ์ดใบเดิม อาจเปลี่ยนโครงสร้างข้อมูลที่ยังจำเป็นต่อการกู้คืน

บทความนี้ใช้ Decision Tree สำหรับการ์ดหน่วยความจำของกล้อง ทั้ง SD และการ์ดชนิดอื่น โดยเน้นรักษาไฟล์ภาพหรือวิดีโอที่ยังไม่มีสำเนา หากข้อมูลไม่สำคัญและมี Backup ครบ คุณอาจเลือกแก้ปัญหาเพื่อให้การ์ดกลับมาใช้งานได้ แต่หากเป็นงานลูกค้า ภาพทริปครั้งเดียว หรือไฟล์ที่ถ่ายซ้ำไม่ได้ ควรใช้เส้นทางที่ระมัดระวังกว่า

คำตอบสั้นที่สุด: ถ้าไฟล์สำคัญ อย่าเพิ่งฟอร์แมต

ข้อความให้ฟอร์แมตหมายความว่าอุปกรณ์มองเห็นสื่อบางระดับ แต่ไม่สามารถใช้งานระบบไฟล์ตามปกติได้ สาเหตุอาจอยู่ที่ตัวอ่านการ์ด พอร์ต หน้าสัมผัส ระบบไฟล์ หรือความเสียหายของตัวการ์ด จึงไม่ควรสรุปทันทีว่าการ์ดเสียถาวร และไม่ควรสรุปว่าการฟอร์แมตเป็นเพียงการ “เปิดการ์ด” การฟอร์แมตเป็นงานสำหรับเตรียมสื่อให้พร้อมใช้งาน ไม่ใช่ขั้นตอนแรกของการรักษาไฟล์เดิม

หากไฟล์ยังจำเป็น ให้เลือก Cancel หรือปิดหน้าต่างแจ้งเตือน ถอดการ์ดด้วยวิธี Eject เมื่อระบบยังตอบสนอง จากนั้นเก็บการ์ดไว้ ไม่ถ่ายเพิ่ม ไม่ลบไฟล์ ไม่ย้ายไฟล์กลับ และไม่ยอมให้โปรแกรมใดทำการ Repair อัตโนมัติ

Decision Tree: เริ่มจากคำถาม 4 ข้อ

ข้อ 1: การ์ดยังเปิดดูภาพในกล้องเดิมได้หรือไม่?

ถ้ายังดูได้: อย่ารีบฟอร์แมต ให้หยุดถ่ายภาพเพิ่ม ปิดกล้องตามปกติ แล้วลองเปลี่ยนเฉพาะช่องทางอ่านข้อมูล เช่น ใช้สาย USB ต่อจากกล้องเดิม หรือใช้ตัวอ่านการ์ดที่เชื่อถือได้เพียงหนึ่งตัว คัดลอกไฟล์ไปยังดิสก์ปลายทางที่มีพื้นที่เพียงพอ โดยให้ปลายทางเป็นคนละอุปกรณ์กับการ์ดต้นฉบับ หลังคัดลอกเสร็จให้เปิดสุ่มตรวจไฟล์ภาพและวิดีโอหลายช่วง ไม่ใช่ดูเพียงชื่อไฟล์

ถ้ากล้องเดิมก็อ่านไม่ได้: ไปข้อ 2 และหยุดทดลองเปิดปิดซ้ำ การที่ทั้งกล้องและคอมพิวเตอร์อ่านไม่ได้เพิ่มความเป็นไปได้ว่าปัญหาอยู่ที่การ์ดหรือโครงสร้างข้อมูล ไม่ใช่เพียงช่องอ่านการ์ดของเครื่องเดียว

ข้อ 2: อุปกรณ์มองเห็นการ์ดด้วยความจุถูกต้องหรือไม่?

ถ้าเห็นชื่อไดรฟ์และความจุใกล้เคียงจริง แต่เปิดไม่ได้: อาจเป็นปัญหาเชิงตรรกะ เช่น ระบบไฟล์หรือข้อมูลกำกับเสียหาย อย่ากด Format, Initialize หรือ Repair และอย่ารัน CHKDSK บนต้นฉบับเมื่อยังต้องการไฟล์ เพราะคำสั่งซ่อมสามารถเปลี่ยนข้อมูลกำกับบนโวลุมได้ เส้นทางที่ปลอดภัยกว่าคือหยุดใช้ต้นฉบับและประเมินการทำสำเนาแบบอ่านอย่างเดียวก่อนวิเคราะห์

ถ้าเห็นความจุผิดปกติ เป็นศูนย์ หาย ๆ มา ๆ หรือไม่พบอุปกรณ์เลย: ไปข้อ 3 อาการนี้ไม่ควรแก้ด้วยการฟอร์แมต เพราะระบบยังไม่ได้อ่านสื่ออย่างเสถียร การถอดเสียบซ้ำหลายครั้งอาจเพิ่มความร้อนหรือทำให้อาการไม่แน่นอนหนักขึ้น

ข้อ 3: มีสัญญาณทางกายภาพหรือพฤติกรรมผิดปกติหรือไม่?

ตรวจด้วยตาโดยไม่แกะการ์ด มองหารอยแตก บิดงอ ขั้วสัมผัสลอก คราบของเหลว หรือร่องรอยไหม้ หากการ์ดร้อนผิดปกติ มีกลิ่นไหม้ ทำให้ตัวอ่านตัดการเชื่อมต่อ หรือระบบค้างทุกครั้งที่เสียบ ให้หยุดทันที ไม่ควรทำความสะอาดด้วยน้ำยา ไม่ขัดหน้าสัมผัสแรง และไม่เปิดเปลือกการ์ดเอง

ถ้ามีอาการทางกายภาพหรือการเชื่อมต่อไม่เสถียร: เก็บการ์ดในกล่องป้องกันไฟฟ้าสถิตหรือกล่องแข็ง หลีกเลี่ยงความชื้นและความร้อน แล้วส่งให้ผู้เชี่ยวชาญประเมิน

ถ้าไม่มีอาการทางกายภาพและการ์ดแสดงผลสม่ำเสมอ: ไปข้อ 4 แต่ยังคงกฎไม่เขียนข้อมูลลงต้นฉบับ

ข้อ 4: ไฟล์มีมูลค่ามากกว่าความเสี่ยงจากการทดลองเองหรือไม่?

ให้ประเมินจากความสามารถในการถ่ายใหม่ ผลกระทบต่องาน ระยะเวลาที่รับได้ และว่ามีสำเนาอื่นหรือไม่ หากเป็นงานแต่ง งานลูกค้า หลักฐาน หรือภาพครอบครัวที่ไม่มีสำเนา การหยุดเร็วและส่งประเมินมักเหมาะกว่าการลองโปรแกรมหลายตัว หากไฟล์ไม่สำคัญ คุณอาจทดลองกับสำเนาระดับบิตของการ์ด ไม่ใช่ต้นฉบับ และบันทึกผลลัพธ์ลงอุปกรณ์ปลายทางคนละลูก

ช่างเทคนิคสวมถุงมือเก็บการ์ดหน่วยความจำในกล่องและบันทึกอาการ
รักษาสภาพต้นฉบับและบันทึกสิ่งที่เกิดขึ้นก่อนส่งประเมิน

7 สิ่งที่ไม่ควรทำเมื่อการ์ดขึ้นให้ฟอร์แมต

1. ไม่กด Format แม้ระบบบอกว่าเป็นทางเลือกเดียว

ปุ่ม Format มีไว้เตรียมการ์ดสำหรับการใช้งานครั้งต่อไป ไม่ได้มีไว้รักษาไฟล์เดิม หากภายหลังตัดสินใจว่าจะเลิกกู้และนำการ์ดกลับมาใช้ จึงค่อยฟอร์แมตด้วยกล้องหรือเครื่องมือที่เหมาะกับมาตรฐานของการ์ด

2. ไม่ Initialize หรือสร้างพาร์ทิชันใหม่

เมื่อ Disk Management เสนอให้ Initialize ควรกดยกเลิก การสร้างตารางพาร์ทิชันใหม่เป็นการเปลี่ยนข้อมูลกำกับบนสื่อ และไม่ได้แก้สาเหตุที่ทำให้รูปหาย

3. ไม่รัน CHKDSK หรือ Repair บนการ์ดต้นฉบับ

เครื่องมือซ่อมระบบไฟล์ออกแบบมาแก้ข้อผิดพลาดของโวลุม เมื่อใช้ตัวเลือกซ่อมจะมีการเปลี่ยนแปลงข้อมูลบนสื่อ จึงไม่ใช่ตัวเลือกแรกในงานที่เป้าหมายคือรักษาหลักฐานเดิม ควรแยกงาน “กู้ไฟล์” ออกจากงาน “ซ่อมให้การ์ดกลับมาใช้” ให้ชัดเจน

4. ไม่ติดตั้งโปรแกรมกู้ไฟล์ลงการ์ด และไม่กู้กลับใบเดิม

โปรแกรมควรติดตั้งบนคอมพิวเตอร์หรือดิสก์อื่น ส่วนไฟล์ที่กู้ได้ต้องบันทึกไปยังปลายทางคนละอุปกรณ์ การใช้การ์ดต้นฉบับเป็นทั้งแหล่งอ่านและปลายทางเสี่ยงเขียนทับพื้นที่ที่ยังไม่ได้ตรวจ

5. ไม่เสียบกับอุปกรณ์หลายเครื่องแบบสุ่ม

การเปลี่ยนตัวอ่านหนึ่งครั้งเพื่อแยกปัญหาทำได้เมื่อการ์ดมีสภาพปกติ แต่การวนเสียบกล้อง โทรศัพท์ ทีวี และคอมพิวเตอร์หลายเครื่องเพิ่มโอกาสที่อุปกรณ์ใดอุปกรณ์หนึ่งจะสร้างโฟลเดอร์ ซ่อมระบบไฟล์ หรือเสนอการฟอร์แมตโดยไม่ตั้งใจ

6. ไม่ดัด ตัด เปิดเปลือก หรือใช้ยางลบขัดแรง

การ์ดหน่วยความจำมีชิ้นส่วนและเส้นทางวงจรขนาดเล็ก การซ่อมเชิงกายภาพโดยไม่มีอุปกรณ์เหมาะสมอาจทำลายจุดที่ยังอ่านได้ หากมีคราบหรือรอยแตกให้ถ่ายภาพสภาพภายนอกแล้วเก็บไว้ตามเดิม

7. ไม่เชื่อผล Preview เพียงอย่างเดียว

การเห็น Thumbnail ไม่ได้ยืนยันว่าไฟล์เต็มสมบูรณ์ หลังการกู้ควรเปิดไฟล์ขนาดใหญ่ ตรวจหลายโฟลเดอร์ เล่นวิดีโอหลายช่วง และเปรียบเทียบจำนวนไฟล์กับสิ่งที่คาดไว้ ก่อนนำการ์ดกลับมาใช้งาน

ถ้ายังอ่านได้ ควรคัดลอกอย่างไรให้เสี่ยงต่ำ

เตรียมดิสก์ปลายทางที่ว่างมากกว่าความจุข้อมูลบนการ์ด ปิดโปรแกรมแต่งภาพและระบบนำเข้าอัตโนมัติ ใช้การเชื่อมต่อที่นิ่ง แล้วคัดลอกหนึ่งรอบโดยไม่แก้ชื่อหรือย้ายไฟล์บนต้นฉบับ หากการคัดลอกหยุด มีข้อผิดพลาดซ้ำ ความเร็วตกผิดปกติ หรือการ์ดหลุดจากระบบ ให้หยุด ไม่ควรบังคับคัดลอกไฟล์เดิมซ้ำไม่จำกัดครั้ง

สำหรับข้อมูลสำคัญ ขั้นตอนมืออาชีพมักเริ่มจากการสร้างสำเนาของสื่อเพื่อเก็บสภาพต้นฉบับ แล้วจึงวิเคราะห์ระบบไฟล์หรือค้นหาไฟล์จากสำเนา แนวคิดสำคัญคือทุกการทดลองควรเกิดบนสำเนา และผลลัพธ์ต้องไปอยู่บนปลายทางอื่น

หลังได้ไฟล์คืนแล้ว ควรใช้การ์ดใบเดิมต่อหรือไม่?

ก่อนตัดสินใจ ให้มีสำเนาไฟล์ที่ตรวจแล้วอย่างน้อยสองแห่ง หากการ์ดเคยหลุดการเชื่อมต่อ ร้อน ความจุผิด หรือเกิดข้อผิดพลาดซ้ำ ควรปลดระวางจากงานสำคัญ หากอาการเกิดจากตัวอ่านและการ์ดผ่านการทดสอบครบ คุณอาจฟอร์แมตหลังยืนยันว่าไม่ต้องกู้ข้อมูลอีกแล้ว แต่ไม่ควรใช้การฟอร์แมตเป็นหลักฐานว่าการ์ดเชื่อถือได้

คำถามที่พบบ่อย

การ์ดขึ้นให้ฟอร์แมต แปลว่ารูปหายหมดแล้วหรือไม่?

ไม่จำเป็น ข้อความนี้บอกเพียงว่าระบบเปิดใช้โครงสร้างข้อมูลตามปกติไม่ได้ สภาพจริงต้องประเมินจากการมองเห็นอุปกรณ์ ความจุ ความเสถียร และการเปลี่ยนแปลงที่เกิดหลังพบอาการ ยิ่งหยุดใช้เร็ว ยิ่งลดการเขียนทับที่ไม่จำเป็น

ลองเปลี่ยน Card Reader ได้หรือไม่?

ได้หนึ่งครั้งเมื่อการ์ดไม่แตก ไม่ร้อน และการเชื่อมต่อคงที่ โดยใช้ตัวอ่านที่เชื่อถือได้ หากอาการเดิมเกิดซ้ำ หรือระบบค้าง ให้หยุด

สวิตช์ Lock ด้านข้างช่วยกู้ไฟล์ได้หรือไม่?

สวิตช์ Lock ช่วยสื่อสารสถานะป้องกันการเขียนกับอุปกรณ์ที่รองรับ แต่ไม่ซ่อมระบบไฟล์และไม่ทำให้การ์ดที่อ่านไม่ได้กลับมาอ่านได้ อย่าพึ่งสวิตช์เพียงอย่างเดียวในการปกป้องต้นฉบับ

ถ้าฟอร์แมตไปแล้วควรทำอย่างไร?

หยุดใช้การ์ดทันที ไม่ถ่ายภาพเพิ่ม และไม่กู้ไฟล์กลับไปยังใบเดิม จดว่าใช้ Quick Format หรือกระบวนการแบบใด เวลาใด และมีการใช้งานต่อหรือไม่ ข้อมูลนี้ช่วยประเมินแนวทางได้ตรงกว่าเดาสุ่ม

ควรส่งกู้เมื่อใด?

ควรส่งประเมินเมื่อไฟล์ถ่ายซ้ำไม่ได้ การ์ดไม่เสถียร ความจุผิด ร้อน มีรอยแตก ระบบค้างเมื่อเสียบ หรือเคยทดลองแล้วอาการแย่ลง บอกอาการและสิ่งที่ทำไปตามจริง เพื่อหลีกเลี่ยงการทำขั้นตอนเดิมซ้ำ

สรุป: รักษาต้นฉบับก่อนแก้ให้การ์ดกลับมาใช้

เมื่อการ์ดกล้องอ่านไม่ได้ ให้ยึดลำดับง่าย ๆ คือหยุดถ่ายเพิ่ม ยกเลิก Format ตรวจเพียงเท่าที่จำเป็น แยกอาการทางกายภาพออกจากปัญหาเชิงตรรกะ และทำงานบนสำเนาเมื่อเป็นไปได้ อย่า Format, Initialize, รัน CHKDSK หรือบันทึกผลลัพธ์ทับการ์ดต้นฉบับ หากไฟล์มีคุณค่าและการ์ดไม่เสถียร การหยุดเร็วเป็นการตัดสินใจที่ปลอดภัยกว่าการทดลองต่อ

หากต้องการประเมินการ์ดหน่วยความจำที่อ่านไม่ได้หรือไฟล์ภาพสำคัญสูญหาย สามารถติดต่อ CR Data Recovery เพื่อแจ้งอาการ อุปกรณ์ที่ใช้ และขั้นตอนที่ได้ลองไปแล้วก่อนส่งตรวจ

https://www.toponthai.com/wp-content/uploads/memory-card-unreadable-featured.webp 933 1400 A.I.D.A. https://www.toponthai.com/wp-content/uploads/2024/04/Toponthai-Logo.png A.I.D.A.2026-09-02 11:00:002026-09-10 14:13:16การ์ดกล้องอ่านไม่ได้ ขึ้นให้ฟอร์แมต ทำอย่างไร? Decision Tree รักษาไฟล์ภาพ
เจ้าของธุรกิจ SME พูดคุยกับที่ปรึกษาเพื่อทบทวนความเสี่ยงและทรัพย์สิน

ต่ออายุประกันภัยธุรกิจ SME: 12 คำถามที่ควรทบทวนทุกปี

การต่ออายุประกันภัยธุรกิจไม่ควรจบด้วยการนำกรมธรรม์ปีเดิมมาเปลี่ยนวันที่ เพราะร้านค้า สำนักงาน และคลังสินค้าของ SME เปลี่ยนแปลงตลอดปี ทั้งมูลค่าสต็อก เครื่องจักร จำนวนพนักงาน ช่องทางขาย และความเสี่ยงจากการหยุดกิจการ หากข้อมูลที่แจ้งไว้ไม่ตรงกับสภาพจริง เจ้าของกิจการอาจเพิ่งเห็นช่องว่างเมื่อเกิดเหตุแล้ว บทความนี้จึงชวนทำ Annual Risk Review แบบเข้าใจง่าย ผ่าน 12 คำถามก่อนต่ออายุ โดยไม่ยึดติดกับชื่อแพ็กเกจหรือเบี้ยคงที่

เหตุใดการทบทวนปีละครั้งจึงสำคัญกว่าเลือกจากราคา

กรมธรรม์เป็นสัญญาที่มีขอบเขต ความคุ้มครอง วงเงิน ค่าเสียหายส่วนแรก หน้าที่ของผู้เอาประกัน และข้อยกเว้น การเห็นเบี้ยรวมเพียงตัวเลขเดียวจึงยังเปรียบเทียบไม่ได้ว่าแผนใดเหมาะกับธุรกิจมากกว่า เจ้าของกิจการควรเริ่มจากรายการความเสี่ยงและมูลค่าที่ต้องการปกป้อง แล้วจึงให้บริษัทประกันหรือนายหน้าประกันภัยเสนอทางเลือกบนข้อมูลชุดเดียวกัน

การทบทวนไม่ได้หมายถึงซื้อความคุ้มครองทุกชนิด แต่คือการตัดสินใจอย่างมีเหตุผลว่าอะไรควรโอนความเสี่ยง อะไรควรลดความเสี่ยงด้วยมาตรการภายใน และอะไรที่กิจการยอมรับได้ หากปีนี้เปิดสาขาใหม่ เพิ่มเครื่องจักร เช่าคลัง เปลี่ยนลักษณะสินค้า หรือรับลูกค้าเข้าพื้นที่มากขึ้น ควรแจ้งข้อมูลเหล่านี้ก่อนวันต่ออายุ ไม่ควรรอให้ผู้ประเมินค้นพบภายหลัง

12 คำถามก่อนต่ออายุประกันภัยธุรกิจ SME

1. ทรัพย์สินที่ต้องคุ้มครองมีอะไร และเป็นของใคร

ทำบัญชีแยกตัวอาคาร ส่วนปรับปรุงพื้นที่เช่า เฟอร์นิเจอร์ เครื่องจักร คอมพิวเตอร์ วัตถุดิบ สินค้าสำเร็จรูป และทรัพย์สินของลูกค้าที่อยู่ในความดูแล ระบุด้วยว่าแต่ละรายการเป็นของกิจการ เจ้าของอาคาร ผู้ให้เช่า หรือลูกค้า เพราะผู้มีส่วนได้เสียและหน้าที่ตามสัญญาเช่าอาจต่างกัน อย่าใช้คำรวมว่า “ของในร้าน” โดยไม่มีรายการประกอบ

2. มูลค่าทดแทนปัจจุบันต่างจากปีที่แล้วเท่าใด

ราคาซื้อเดิมไม่จำเป็นต้องเท่ากับค่าใช้จ่ายในการจัดหาอุปกรณ์ทดแทนวันนี้ ลองขอใบเสนอราคาคร่าว ๆ สำหรับเครื่องหลัก ตรวจยอดสต็อกสูงสุดตามฤดูกาล และรวมค่าใช้จ่ายที่เกี่ยวข้องตามหลักเกณฑ์ของกรมธรรม์ที่กำลังพิจารณา เป้าหมายคือให้จำนวนเงินเอาประกันมีที่มาจากข้อมูล ไม่ใช่เลือกเลขกลมเพื่อลดเบี้ยโดยไม่รู้ผลกระทบ

3. สต็อกขึ้นลงตามฤดูกาลหรือแคมเปญหรือไม่

ร้านค้าบางแห่งมีสินค้าสูงสุดก่อนเทศกาล ขณะที่ยอด ณ วันทำบัญชีอาจต่ำกว่าความเสี่ยงจริงมาก จดมูลค่าสูงสุดเฉลี่ย ช่วงเวลาที่พีค สถานที่เก็บ และลักษณะสินค้า เช่น ไวไฟ เสียหายจากความชื้น หรือจำเป็นต้องควบคุมอุณหภูมิ แล้วสอบถามว่ากรมธรรม์รองรับความผันผวนอย่างไร ต้องแจ้งเพิ่มชั่วคราวหรือมีเงื่อนไขเฉพาะหรือไม่

4. สถานที่และลักษณะการใช้งานเปลี่ยนไปหรือไม่

ตรวจที่อยู่ พื้นที่ใช้สอย ประเภทอาคาร วัสดุก่อสร้าง การแบ่งโซน และกิจกรรมจริง หากสำนักงานเดิมเริ่มเก็บสินค้า ร้านค้าเพิ่มครัว หรือคลังเพิ่มงานชาร์จแบตเตอรี่ ความเสี่ยงอาจเปลี่ยน แม้อยู่เลขที่เดิม ควรแจ้งข้อมูลตามจริงและถามเป็นลายลักษณ์อักษรว่าการเปลี่ยนแปลงใดต้องได้รับความเห็นชอบก่อน

5. ภัยใดกระทบกิจการได้จริง

เริ่มจากอัคคีภัย ฟ้าผ่า ระเบิด น้ำ ความเสียหายจากพายุ การโจรกรรม อุบัติเหตุต่อเครื่องจักร หรือเหตุจากบุคคลภายนอกตามบริบทของสถานที่ ไม่ควรสรุปจากชื่อผลิตภัณฑ์ว่าครอบคลุมทุกภัย ให้ขอดูตารางความคุ้มครอง นิยาม และข้อยกเว้น แล้วทำเครื่องหมายว่าภัยสำคัญของกิจการอยู่ในส่วนใดของสัญญา

6. ถ้าสถานที่ใช้ไม่ได้ ธุรกิจจะหยุดนานแค่ไหน

ความเสียหายไม่ได้มีเฉพาะของที่พัง กิจการอาจยังมีค่าเช่า เงินเดือน ค่าใช้จ่ายประจำ และรายได้ที่หายระหว่างซ่อม จึงควรประมาณระยะเวลาหาสถานที่ชั่วคราว สั่งเครื่องใหม่ ขออนุญาต และฟื้นยอดขาย แล้วสอบถามเรื่องความคุ้มครองการหยุดชะงักของธุรกิจ เงื่อนไขการเริ่มคุ้มครอง ระยะเวลาชดเชย และหลักฐานทางบัญชีที่ต้องใช้ โดยไม่สมมติว่ามาพร้อมประกันทรัพย์สินเสมอ

เจ้าของธุรกิจตรวจแผนผังพื้นที่และรายการทรัพย์สินในคลังสินค้าขนาดเล็ก
อัปเดตรายการทรัพย์สิน สต็อก และมาตรการป้องกันจากสภาพจริง

7. มีบุคคลภายนอกเข้ามาในพื้นที่หรือไม่

ร้าน คาเฟ่ สำนักงานบริการ และโรงงานที่มีลูกค้า ผู้รับเหมา หรือผู้ส่งของเข้าพื้นที่ ควรทบทวนโอกาสที่บุคคลภายนอกบาดเจ็บหรือทรัพย์สินของเขาเสียหาย เช่น พื้นลื่น ชั้นวางล้ม หรือสินค้าไปสร้างความเสียหาย ขอบเขตความรับผิดต้องดูจากถ้อยคำในกรมธรรม์และข้อเท็จจริง ไม่ควรรับปากชดใช้หรือยอมรับผิดทันทีเมื่อยังไม่ได้แจ้งผู้รับประกัน

8. รถ อุปกรณ์เคลื่อนที่ และงานนอกสถานที่อยู่ตรงไหน

รถบริษัท สินค้าระหว่างขนส่ง โน้ตบุ๊กของพนักงาน และเครื่องมือที่นำออกนอกสถานที่อาจไม่ได้อยู่ภายใต้ความคุ้มครองเดียวกับทรัพย์สินภายในอาคาร ทำรายการเส้นทาง การเก็บค้างคืน ผู้ขับขี่ และมูลค่าสูงสุดต่อเที่ยว แล้วถามว่าส่วนใดต้องใช้กรมธรรม์อีกประเภทหรือเงื่อนไขเพิ่มเติม

9. ระบบป้องกันและการบำรุงรักษาพร้อมจริงหรือไม่

ตรวจถังดับเพลิง สัญญาณเตือน ระบบไฟ กล้อง วาล์วน้ำ ประตูล็อก การจัดเก็บสารไวไฟ และบันทึกการบำรุงรักษา มาตรการเหล่านี้ช่วยลดโอกาสเกิดเหตุและช่วยให้ทีมตอบสนองเร็วขึ้น ควรเก็บภาพถ่าย วันที่ตรวจ และผู้รับผิดชอบเป็นหลักฐาน อย่าเขียนในแบบเสนอประกันว่ามีระบบใด หากไม่มีหรือใช้งานไม่ได้จริง

10. ค่าเสียหายส่วนแรกและวงเงินย่อยรับไหวหรือไม่

แผนที่เบี้ยต่ำกว่าอาจมีค่าเสียหายส่วนแรกสูงกว่า หรือจำกัดวงเงินบางภัย เจ้าของกิจการควรจำลองเหตุการณ์ขนาดเล็ก กลาง และใหญ่ แล้วดูว่าเงินสดที่ต้องออกเองเท่าใด วงเงินรวมเพียงพอหรือไม่ และมีวงเงินย่อยสำหรับทรัพย์สินหรือค่าใช้จ่ายบางประเภทหรือเปล่า การเปรียบเทียบควรใช้ตารางเดียวกัน ไม่ใช่ดูเฉพาะเบี้ยหน้าสุดท้าย

11. เอกสารสำหรับแจ้งเคลมพร้อมแค่ไหน

จัดเก็บทะเบียนทรัพย์สิน ใบซื้อขาย รูปถ่าย Serial Number สัญญาเช่า รายงานบำรุงรักษา บัญชีสต็อก และข้อมูลทางการเงินไว้ทั้งในระบบหลักและสำเนาที่แยกออก หากเกิดเหตุ ให้เน้นความปลอดภัย แจ้งหน่วยฉุกเฉินเมื่อจำเป็น ป้องกันความเสียหายเพิ่มเท่าที่ปลอดภัย ถ่ายภาพ และติดต่อบริษัทประกันหรือนายหน้าตามช่องทางที่กำหนดก่อนทิ้งหรือซ่อมของสำคัญ

12. ใครเป็นผู้ประสานงาน และใครมีอำนาจตัดสินใจ

กำหนดผู้ประสานงานหลักกับสำรอง เก็บเลขกรมธรรม์ ช่องทางแจ้งเหตุ และรายชื่อผู้เกี่ยวข้องในที่ที่เข้าถึงได้แม้ระบบไอทีล่ม ระบุด้วยว่าใครอนุมัติการซ่อมฉุกเฉิน ปิดสถานที่ หรือให้ข้อมูลต่อบุคคลภายนอก แผนที่ชัดช่วยลดความสับสนและป้องกันการสื่อสารหลายเวอร์ชัน

วิธีเปรียบเทียบข้อเสนอโดยไม่หลงกับชื่อแพ็กเกจ

สร้างตารางสั้น ๆ แยกภัยที่คุ้มครอง จำนวนเงินเอาประกัน วงเงินย่อย ค่าเสียหายส่วนแรก ระยะเวลารอคอย ระยะเวลาชดเชย ข้อยกเว้นสำคัญ เงื่อนไขความปลอดภัย เอกสารที่ต้องส่ง และบริการช่วยเหลือ จากนั้นส่งข้อมูลกิจการชุดเดียวกันให้ผู้เสนอทุกฝ่าย ถ้ามีถ้อยคำที่เข้าใจไม่ตรงกัน ให้ขอคำอธิบายเป็นลายลักษณ์อักษรและเก็บไว้กับกรมธรรม์

อย่าเปรียบเทียบข้อเสนอที่ฐานข้อมูลไม่เท่ากัน เช่น แผนหนึ่งรวมสต็อกสูงสุด แต่อีกแผนใช้ยอดเฉลี่ย หรือแผนหนึ่งรวมสถานที่สองแห่ง แต่อีกแผนรวมแห่งเดียว การปรับฐานให้เหมือนกันทำให้เห็นความแตกต่างที่แท้จริง และช่วยให้การตัดสินใจอธิบายต่อหุ้นส่วนหรือฝ่ายบัญชีได้

ข้อผิดพลาดที่พบบ่อยในการต่ออายุ

  • ใช้รายการทรัพย์สินเดิมทั้งที่ซื้อเครื่องจักรหรือเพิ่มสต็อกแล้ว
  • เลือกจากเบี้ยรวมโดยไม่อ่านค่าเสียหายส่วนแรกและวงเงินย่อย
  • คิดว่าประกันทรัพย์สินครอบคลุมรายได้ที่หายโดยอัตโนมัติ
  • ไม่แจ้งการเปลี่ยนกิจกรรมหรือการใช้พื้นที่
  • เก็บเอกสารเคลมไว้ในคอมพิวเตอร์เครื่องเดียว
  • รับปากชดใช้บุคคลภายนอกก่อนตรวจข้อเท็จจริงและเงื่อนไข
  • ต่ออายุวันสุดท้ายจนไม่มีเวลาถามหรือแก้ข้อมูล

แผนทบทวน 30 วันก่อนหมดอายุ

30–21 วัน: อัปเดตทรัพย์สิน สต็อก สถานที่ รายได้ และเหตุเคลมที่ผ่านมา 20–14 วัน: ระบุความเสี่ยงสำคัญและขอข้อเสนอจากข้อมูลชุดเดียวกัน 13–7 วัน: เปรียบเทียบวงเงิน ค่าเสียหายส่วนแรก ข้อยกเว้น และเงื่อนไข 6–3 วัน: ขอคำตอบประเด็นค้างเป็นลายลักษณ์อักษร 2–1 วัน: ยืนยันรายละเอียด ผู้เอาประกัน สถานที่ วันเริ่มคุ้มครอง และช่องทางแจ้งเหตุ

คำถามที่พบบ่อย

SME ทุกแห่งควรซื้อประกันแบบเดียวกันหรือไม่

ไม่ควร เพราะร้านค้า สำนักงาน โรงงาน และธุรกิจบริการมีทรัพย์สิน กิจกรรม บุคคลภายนอก และความสามารถรับความเสียหายต่างกัน ควรประเมินจากข้อมูลจริงและเงื่อนไขของแต่ละกรมธรรม์

จำนวนเงินเอาประกันควรใช้ราคาซื้อเดิมหรือไม่

ไม่ควรเลือกโดยอัตโนมัติ ต้องดูหลักเกณฑ์การประเมินในกรมธรรม์และต้นทุนทดแทนปัจจุบัน รวมถึงลักษณะทรัพย์สิน ค่าเสื่อม และเงื่อนไขที่เกี่ยวข้อง ขอให้ผู้เสนออธิบายวิธีคำนวณให้ชัดเจน

เคยไม่มีเคลม จำเป็นต้องทบทวนหรือไม่

จำเป็น เพราะการไม่มีเคลมไม่ได้แปลว่าทรัพย์สินและความเสี่ยงคงเดิม การเปลี่ยนสต็อก อุปกรณ์ สถานที่ หรือสัญญากับลูกค้าอาจสร้างช่องว่างใหม่ได้

ควรแจ้งเหตุเปลี่ยนแปลงเมื่อใด

ควรแจ้งก่อนต่ออายุ และเมื่อมีการเปลี่ยนแปลงสำคัญระหว่างปีตามหน้าที่ในกรมธรรม์ หากไม่แน่ใจ ให้สอบถามบริษัทประกันหรือนายหน้าพร้อมเก็บคำตอบเป็นลายลักษณ์อักษร

นายหน้าประกันภัยช่วยอะไรได้บ้าง

นายหน้าสามารถช่วยรวบรวมข้อมูลความเสี่ยง เปรียบเทียบทางเลือก อธิบายเงื่อนไข และประสานงานตามขอบเขตบริการ แต่เจ้าของกิจการยังควรตรวจข้อมูลและอ่านกรมธรรม์ฉบับจริงก่อนตัดสินใจ

สรุป: ต่ออายุจากความเสี่ยงจริง ไม่ใช่สำเนาปีเดิม

การทบทวนประกันภัยธุรกิจที่ดีเริ่มจากรายการทรัพย์สิน มูลค่าปัจจุบัน สถานที่ กิจกรรม บุคคลภายนอก ผลกระทบจากการหยุดกิจการ และความพร้อมด้านเอกสาร จากนั้นจึงเปรียบเทียบความคุ้มครอง วงเงิน ค่าเสียหายส่วนแรก และข้อยกเว้นบนข้อมูลเดียวกัน วิธีนี้ช่วยให้กิจการรู้ว่ากำลังซื้ออะไร รับความเสี่ยงส่วนใดเอง และต้องปรับมาตรการป้องกันตรงไหน

หากต้องการทบทวนประกันภัยทรัพย์สินและความเสี่ยงของธุรกิจ SME ก่อนต่ออายุ สามารถส่งข้อมูลพื้นฐานของกิจการให้ A.U.S. Insurance Broker ช่วยประเมินประเด็นที่ควรถามและเปรียบเทียบทางเลือกให้เหมาะกับลักษณะกิจการ โดยเงื่อนไขจริงเป็นไปตามกรมธรรม์และการพิจารณาของบริษัทประกันภัย

https://www.toponthai.com/wp-content/uploads/sme-insurance-renewal-featured.webp 788 1400 A.I.D.A. https://www.toponthai.com/wp-content/uploads/2024/04/Toponthai-Logo.png A.I.D.A.2026-09-01 17:00:002026-08-31 20:40:05ต่ออายุประกันภัยธุรกิจ SME: 12 คำถามที่ควรทบทวนทุกปี
พนักงานบันทึกเหตุการณ์เมื่อคอมพิวเตอร์แสดงสัญลักษณ์ไฟล์ถูกล็อก

โดน Ransomware ต้องทำอย่างไร? เช็กลิสต์ 10 ขั้นตอนแรกเพื่อรักษาข้อมูล

เมื่อเปิดไฟล์งานแล้วพบว่านามสกุลเปลี่ยนไป เอกสารทุกโฟลเดอร์เปิดไม่ได้ หรือมีข้อความเรียกค่าไถ่ สิ่งสำคัญที่สุดไม่ใช่การรีบลองแก้ทีละเครื่อง แต่คือการหยุดการแพร่กระจาย รักษาหลักฐาน และป้องกันไม่ให้สำรองข้อมูลที่ยังดีถูกเข้ารหัสตามไปด้วย คู่มือนี้เป็นเช็กลิสต์รับมือ Ransomware สำหรับสำนักงานขนาดเล็กและทีมไอที โดยเน้นการตัดสินใจที่ปลอดภัยต่อข้อมูลตั้งแต่นาทีแรก

สัญญาณที่ควรถือว่าเป็นเหตุการณ์ฉุกเฉิน

อาการหนึ่งอย่างอาจเกิดจากสาเหตุอื่นได้ แต่ถ้าหลายเครื่องมีไฟล์เปิดไม่ได้พร้อมกัน มีนามสกุลแปลก มีข้อความเรียกค่าไถ่ โปรแกรมรักษาความปลอดภัยถูกปิด หรือ Shared Folder เปลี่ยนแปลงจำนวนมาก ควรยกระดับเป็นเหตุการณ์ฉุกเฉินทันที อย่ารอให้รู้ชื่อมัลแวร์ก่อนจึงเริ่มจำกัดความเสียหาย เพราะเวลาที่เสียไปอาจทำให้เครื่องอื่น NAS และ Cloud Sync ได้รับผลกระทบเพิ่ม

ผู้พบเหตุควรจดเวลา เครื่องที่พบอาการ บัญชีผู้ใช้ที่กำลังล็อกอิน และโฟลเดอร์ที่ได้รับผลกระทบ ข้อมูลสั้น ๆ เหล่านี้ช่วยให้ทีมแยกขอบเขตเหตุการณ์ได้ดีกว่าการบอกเพียงว่า “ไฟล์หาย” และยังลดการทดลองซ้ำที่อาจเปลี่ยนสภาพหลักฐาน

10 ขั้นตอนแรกเมื่อสงสัยว่าไฟล์ถูก Ransomware เข้ารหัส

1. แยกเครื่องออกจากเครือข่าย แต่ไม่รีบลบข้อมูล

ถอดสาย LAN และปิด Wi‑Fi ของเครื่องที่มีอาการ หากเป็นเครื่องเสมือนให้แยก Network Interface ตามขั้นตอนของผู้ดูแลระบบ เป้าหมายคือหยุดการติดต่อกับเครื่องอื่นและพื้นที่จัดเก็บร่วม ไม่ใช่การทำความสะอาดทันที ห้าม Format, Initialize, Reset เครื่อง หรือติดตั้งระบบใหม่ เพราะการเขียนข้อมูลลงดิสก์อาจทับไฟล์ หลักฐาน หรือข้อมูลที่ยังมีโอกาสกู้คืน

2. แจ้งทีมและกำหนดผู้ประสานงานคนเดียว

แจ้งผู้ดูแลระบบ ผู้บริหาร และผู้รับผิดชอบความปลอดภัยผ่านช่องทางที่เชื่อถือได้ กำหนดผู้ประสานงานหนึ่งคนเพื่อรวบรวมเวลา การตัดสินใจ และสถานะของแต่ละเครื่อง วิธีนี้ลดคำสั่งซ้ำ ลดความสับสน และช่วยไม่ให้พนักงานนำ USB หรือ External Drive ไปเสียบกับหลายเครื่องเพื่อทดลองเปิดไฟล์

3. ปกป้อง Backup ที่ยังไม่ถูกกระทบ

หยุดงาน Backup หรือ Sync ที่กำลังคัดลอกข้อมูลผิดปกติ และแยกสื่อสำรองที่ Offline อยู่แล้วออกจากระบบ อย่าเสียบสื่อสำรองกลับเข้าเครื่องที่ยังไม่ผ่านการตรวจสอบ หากใช้ NAS หรือบริการ Cloud ให้รักษา Snapshot และ Version History เดิมไว้ก่อน อย่าลบเวอร์ชันเก่าเพื่อประหยัดพื้นที่ในช่วงเกิดเหตุ

4. สำรวจขอบเขตโดยไม่เปิดไฟล์สุ่มจำนวนมาก

ทำรายการเครื่อง Server NAS Shared Folder และบัญชีที่เกี่ยวข้อง ตรวจว่าอาการเริ่มจากจุดใดและพบล่าสุดเมื่อใด ใช้ข้อมูลจากระบบบริหารจัดการหรือบันทึกเหตุการณ์แทนการเดินเปิดไฟล์ทุกโฟลเดอร์ การเปิดหรือคัดลอกไฟล์จำนวนมากอาจสร้างภาระเพิ่มและทำให้เวลาของเหตุการณ์คลาดเคลื่อน

5. เก็บหลักฐานที่จำเป็น

ถ่ายภาพหน้าจอข้อความเรียกค่าไถ่ บันทึกชื่อไฟล์ตัวอย่าง นามสกุลที่เปลี่ยน เวลา และตำแหน่งโฟลเดอร์ โดยไม่ต้องส่งไฟล์ลับผ่านแชตทั่วไป หากทีมมีความพร้อม ควรเก็บ Log จาก Firewall, Endpoint, Email และระบบยืนยันตัวตนตามนโยบายองค์กร หลีกเลี่ยงการแก้ไขไฟล์ต้นฉบับและเก็บสำเนาหลักฐานแบบอ่านอย่างเดียว

6. ระงับบัญชีหรือ Credential ที่เสี่ยง

หากพบการล็อกอินผิดปกติหรือบัญชีมีสิทธิ์สูงถูกใช้งาน ให้ทีมผู้ดูแลระงับ Session และเปลี่ยน Credential จากอุปกรณ์ที่สะอาด การเปลี่ยนรหัสผ่านบนเครื่องที่อาจติดมัลแวร์ไม่ใช่วิธีที่ปลอดภัย ควรให้ความสำคัญกับบัญชีผู้ดูแลระบบ VPN อีเมล และบริการ Cloud ก่อนตามขอบเขตที่ตรวจพบ

7. อย่ารันเครื่องมือซ่อมดิสก์กับต้นฉบับ

CHKDSK และเครื่องมือซ่อมระบบไฟล์ถูกออกแบบมาเพื่อทำให้โครงสร้างกลับมาใช้งานได้ ไม่ได้ออกแบบมาเพื่อรักษาหลักฐานหรือเพิ่มโอกาสกู้ไฟล์ ในเหตุการณ์ที่ยังต้องการข้อมูล การแก้โครงสร้างบนดิสก์ต้นฉบับอาจเปลี่ยน Metadata และทำให้การวิเคราะห์ภายหลังยากขึ้น เช่นเดียวกับการติดตั้งโปรแกรมกู้ข้อมูลลงไดรฟ์ต้นฉบับซึ่งเสี่ยงเขียนทับพื้นที่สำคัญ

8. ประเมิน Backup ก่อนเริ่ม Restore

อย่ารีบ Restore กลับเข้าเครือข่ายเดิมเพียงเพราะมี Backup ควรตรวจวันเวลา ความสมบูรณ์ และความสะอาดของชุดสำรองในสภาพแวดล้อมที่แยกออกมา ยืนยันว่าช่องทางที่ผู้โจมตีใช้เข้าระบบถูกปิดแล้ว มิฉะนั้นเครื่องที่กู้คืนอาจติดซ้ำหรือ Backup ที่ดีอาจถูกทำลาย

9. วางแผนการแจ้งเหตุและข้อกฎหมาย

องค์กรควรปรึกษาฝ่ายกฎหมาย ผู้รับผิดชอบข้อมูลส่วนบุคคล บริษัทประกันไซเบอร์ และหน่วยงานที่เกี่ยวข้องตามลักษณะข้อมูลและสัญญาที่มีอยู่ อย่ารับปากลูกค้าหรือสรุปว่าข้อมูลรั่วไหลหรือไม่รั่วไหลก่อนมีหลักฐานเพียงพอ แยกข้อเท็จจริงที่ยืนยันแล้วออกจากข้อสันนิษฐานในทุกการสื่อสาร

10. ตัดสินใจเรื่องกู้ข้อมูลจากสำเนา ไม่ทำกับต้นฉบับ

หากต้องวิเคราะห์ดิสก์หรือทดลองกู้ไฟล์ ควรทำจาก Forensic Image หรือสำเนาที่เหมาะสม และเก็บต้นฉบับไว้ในสภาพเดิม งานนี้ต้องคำนึงถึงชนิดสื่อ อาการทางกายภาพ การเข้ารหัส และความสำคัญของหลักฐาน หากเป็นข้อมูลธุรกิจสำคัญ ควรหยุดการทดลองเองและปรึกษาผู้เชี่ยวชาญก่อน

ช่างเทคนิคถอดสายเครือข่ายจากคอมพิวเตอร์เพื่อหยุดการแพร่กระจาย
การแยกเครือข่ายช่วยจำกัดความเสียหายโดยไม่เขียนทับข้อมูล

เช็กลิสต์สำหรับ NAS และ Shared Folder

  • ระบุ Share ที่ผิดปกติและยกเลิกการเชื่อมต่อจากเครื่องต้องสงสัย
  • หยุดงาน Sync ที่กำลังส่งไฟล์เข้ารหัสไปปลายทางอื่น
  • รักษา Snapshot, Recycle Bin และ Version History ไว้
  • ตรวจบัญชีที่สร้าง แก้ไข หรือลบไฟล์จำนวนมาก
  • อย่าสั่ง Rebuild RAID หรือเปลี่ยนดิสก์โดยไม่มีเหตุทางฮาร์ดแวร์
  • อย่า Initialize Volume หรือสร้าง Storage Pool ใหม่
  • บันทึกสถานะ Array, Disk และระบบก่อนแก้ไข

RAID ช่วยให้บริการทำงานต่อเมื่อดิสก์บางลูกเสีย แต่ไม่ใช่ Backup สำหรับเหตุไฟล์ถูกเข้ารหัส เพราะการเปลี่ยนแปลงสามารถกระจายไปทุกดิสก์ในชุดได้ การป้องกันที่ดีจึงต้องมีสำเนาแยก ระบบควบคุมสิทธิ์ และชุดสำรองที่ผู้โจมตีแก้ไขไม่ได้ง่าย

สิ่งที่ไม่ควรทำ แม้ดูเหมือนช่วยประหยัดเวลา

  • อย่าจ่ายค่าไถ่หรือเจรจาเองโดยไม่มีทีมกฎหมายและผู้เชี่ยวชาญ เพราะไม่มีหลักประกันว่าจะได้ข้อมูลครบหรือไม่ถูกโจมตีซ้ำ
  • อย่าค้นหาโปรแกรมถอดรหัสแล้วติดตั้งลงเครื่องต้นฉบับทันที
  • อย่า Upload ไฟล์ลับหรือข้อความเรียกค่าไถ่ไปเว็บไซต์ที่ไม่ทราบนโยบายข้อมูล
  • อย่าเสียบ Backup ทุกลูกเพื่อดูว่าลูกใดยังเปิดได้
  • อย่าลบ Log, Scheduled Task หรือบัญชีแปลกก่อนเก็บหลักฐาน
  • อย่าประกาศสาเหตุ ผู้โจมตี หรือขอบเขตความเสียหายจากการคาดเดา

เตรียมก่อนเกิดเหตุด้วย Backup ที่กู้คืนได้จริง

Backup ที่ดีต้องมากกว่าการเห็นสถานะ Successful ควรมีสำเนาหลายชุด แยกเทคโนโลยีหรือสื่อ และมีอย่างน้อยหนึ่งชุดที่ Offline หรือแก้ไขย้อนหลังได้ยาก กำหนดระยะเวลาเก็บ Version ให้ยาวพอ เพราะ Ransomware อาจอยู่ในระบบก่อนแสดงอาการ และทดสอบ Restore เป็นระยะด้วยไฟล์ตัวอย่างที่ตรวจความครบถ้วนได้

แบ่งสิทธิ์บัญชี Backup ออกจากบัญชีผู้ดูแลระบบทั่วไป เปิด Multi‑Factor Authentication เมื่อระบบรองรับ จำกัดการเข้าถึง Console และเก็บ Recovery Key อย่างปลอดภัย สำหรับธุรกิจควรกำหนด Recovery Time Objective และลำดับระบบสำคัญ เพื่อให้รู้ว่าจะกู้ระบบใดก่อน ไม่ต้องตัดสินใจใหม่ทั้งหมดท่ามกลางเหตุฉุกเฉิน

ตัวอย่างแผน 60 นาทีแรก

นาที 0–10: แยกเครื่องที่พบอาการ แจ้งผู้ประสานงาน และห้ามพนักงานทดลองเปิดไฟล์หรือเสียบสื่อเพิ่ม นาที 10–25: ระบุเครื่อง Share บัญชี และ Backup ที่อาจเกี่ยวข้อง พร้อมหยุด Sync ที่เสี่ยง นาที 25–40: เก็บภาพหน้าจอ เวลา Log และรายการอุปกรณ์ นาที 40–60: ประเมินขอบเขต ตั้งช่องทางสื่อสาร เตรียมสำเนาหลักฐาน และวางแผนตรวจ Backup ในระบบแยก

แผนนี้เป็นกรอบเริ่มต้น ไม่ใช่สูตรตายตัว หากมีระบบควบคุมเครื่องส่วนกลาง ทีม Incident Response อาจแยกอุปกรณ์จาก Console ได้เร็วกว่าการเดินถอดสาย แต่หลักการยังเหมือนเดิม คือหยุดการแพร่ รักษาหลักฐาน ปกป้องสำรองข้อมูล และไม่เขียนทับต้นฉบับ

คำถามที่พบบ่อย

ควรปิดเครื่องทันทีหรือไม่

ถ้าแยกเครือข่ายได้อย่างปลอดภัย ให้เริ่มจากการแยกเครื่องและขอคำแนะนำจากทีมตอบสนองเหตุการณ์ การปิดเครื่องอาจทำให้ข้อมูลในหน่วยความจำหาย แต่หากไม่สามารถหยุดการเชื่อมต่อหรือเครื่องกำลังทำความเสียหายต่อเนื่อง การปิดอาจจำเป็น ต้องบันทึกเหตุผลและเวลาไว้

ใช้ Backup ลูกล่าสุด Restore ได้เลยหรือไม่

ไม่ควร Restore เข้าระบบเดิมทันที ต้องตรวจว่า Backup ไม่ถูกเข้ารหัส ไม่มีมัลแวร์ และช่องโหว่ต้นเหตุได้รับการควบคุมแล้ว ควรทดลองในสภาพแวดล้อมแยกและยืนยันไฟล์สำคัญก่อน

ไฟล์ที่ถูกเข้ารหัสกู้คืนได้หรือไม่

ขึ้นกับชนิด Ransomware สภาพสื่อ การเขียนทับ Snapshot และ Backup บางกรณีมีเครื่องมือถอดรหัสที่เชื่อถือได้ บางกรณีต้องกู้จากสำเนาหรือวิเคราะห์สื่อ จึงไม่ควรทดลองกับต้นฉบับและไม่ควรรับประกันผลก่อนตรวจจริง

เมื่อใดควรติดต่อผู้เชี่ยวชาญกู้ข้อมูล

ควรติดต่อเมื่อข้อมูลมีความสำคัญ ไม่มี Backup ที่ยืนยันได้ ดิสก์มีอาการผิดปกติ ระบบ RAID หรือ NAS ซับซ้อน มีการ Format หรือเขียนทับไปแล้ว หรือองค์กรต้องรักษาหลักฐาน การหยุดใช้งานเร็วและแจ้งประวัติอย่างตรงไปตรงมาช่วยให้ประเมินแนวทางได้แม่นยำขึ้น

สรุป: หยุดการแพร่ก่อน แล้วค่อยฟื้นฟูจากข้อมูลที่ตรวจสอบแล้ว

เมื่อสงสัย Ransomware ให้จำสี่คำคือ แยกเครือข่าย รักษาหลักฐาน ปกป้อง Backup และไม่เขียนทับ อย่า Format, Initialize, CHKDSK หรือรีบ Restore เข้าระบบเดิม การตอบสนองอย่างมีลำดับช่วยลดความเสียหายและเก็บทางเลือกสำหรับการกู้คืนไว้มากที่สุด

หากไฟล์ธุรกิจสำคัญถูกเข้ารหัส Backup ใช้งานไม่ได้ หรืออุปกรณ์จัดเก็บมีอาการผิดปกติ สามารถส่งรายละเอียดอาการและชนิดอุปกรณ์ให้ CR Data Recovery ช่วยประเมินแนวทางกู้ข้อมูลอย่างปลอดภัยก่อนลงมือกับต้นฉบับ

https://www.toponthai.com/wp-content/uploads/ransomware-response-featured.webp 788 1400 A.I.D.A. https://www.toponthai.com/wp-content/uploads/2024/04/Toponthai-Logo.png A.I.D.A.2026-09-01 11:00:002026-09-10 14:13:13โดน Ransomware ต้องทำอย่างไร? เช็กลิสต์ 10 ขั้นตอนแรกเพื่อรักษาข้อมูล
Page 12 of 12«‹101112

ไม่ว่าจะเป็นสินค้าใหม่หรือบริการที่ต้องการ, ให้เราเป็นผู้นำทางด้วยการรีวิวและจัดอันดับที่คุณวางใจได้!

Search Search

บทความล่าสุด

  • เพื่อนสองคนวางแผนเส้นทางและช่วงพักสำหรับทริปหนึ่งวันบนโต๊ะไม้
    จัดทริปกิจกรรมหนึ่งวันแบบไม่แน่นเกินไป: จังหวะ เวลา และแผนสำรอง
  • นักเดินทางวางแผนเส้นทางกรุงเทพฯ ริมแม่น้ำด้วยแผนที่บนโต๊ะ
    วางแผนเที่ยวกรุงเทพฯ 1 วัน: เมืองเก่า ริมน้ำ และเวลาเผื่อที่ไม่ควรมองข้าม
  • โต๊ะวางแผนทริปริมวิวแม่น้ำและภูเขา มีแผนที่ สมุด หมวก และขวดน้ำ
    วางทริปกาญจนบุรี 2 วัน 1 คืนแบบไม่อัดแน่น: เมืองเก่า เวลาพัก และแผนสำรอง
  • ผู้เดินทางวางแผนทริปในประเทศพร้อมสมุด กระเป๋า และชุดปฐมพยาบาล
    อ่านประกันเดินทางในประเทศให้เป็น: เช็กความคุ้มครองก่อนออกทริป
  • กระเป๋าเดินทางเปิดอยู่พร้อมเสื้อผ้า ร่ม ขวดน้ำ แผนที่ และอุปกรณ์ท่องเที่ยวบนโต๊ะ
    วางแผนเที่ยวให้รอบด้าน: เช็กงบ อากาศ ที่พัก และเงื่อนไขก่อนจอง

คลังเก็บ

  • ตุลาคม 2026
  • กันยายน 2026
  • สิงหาคม 2026
  • เมษายน 2026
  • ธันวาคม 2025
  • พฤศจิกายน 2024
  • ตุลาคม 2024
  • สิงหาคม 2024
  • กรกฎาคม 2024
  • มิถุนายน 2024
  • พฤษภาคม 2024
  • เมษายน 2024

ค้นพบสิ่งที่ดีที่สุดในไทยได้ที่นี่ – รีวิวและจัดอันดับสินค้าและบริการอย่างมืออาชีพ!

หมวดหมู่

สำรวจโลกแห่งการรีวิวและจัดอันดับสินค้าและบริการในประเทศไทยที่ทั่วถึงและเชื่อถือได้กับ [ชื่อเว็บไซต์]. เราทุ่มเทให้กับการคัดสรรสินค้าและบริการที่ดีที่สุดเพื่อชีวิตประจำวันของคุณ ไม่ว่าจะเป็นการเดินทางท่องเที่ยว, อุปกรณ์เทคโนโลยี, หรือบริการต่างๆ ในท้องถิ่น ที่นี่คือแหล่งข้อมูลที่ครอบคลุมที่สุด, อัปเดตรีวิวและอันดับสินค้าและบริการใหม่ๆ อย่างต่อเนื่อง เพื่อให้คุณได้มั่นใจในทุกการเลือกซื้อและการใช้งาน

บทความล่าสุด

  • เพื่อนสองคนวางแผนเส้นทางและช่วงพักสำหรับทริปหนึ่งวันบนโต๊ะไม้
    จัดทริปกิจกรรมหนึ่งวันแบบไม่แน่นเกินไป: จังหวะ เวลา และแผนสำรอง
  • นักเดินทางวางแผนเส้นทางกรุงเทพฯ ริมแม่น้ำด้วยแผนที่บนโต๊ะ
    วางแผนเที่ยวกรุงเทพฯ 1 วัน: เมืองเก่า ริมน้ำ และเวลาเผื่อที่ไม่ควรมองข้าม
  • โต๊ะวางแผนทริปริมวิวแม่น้ำและภูเขา มีแผนที่ สมุด หมวก และขวดน้ำ
    วางทริปกาญจนบุรี 2 วัน 1 คืนแบบไม่อัดแน่น: เมืองเก่า เวลาพัก และแผนสำรอง
  • ผู้เดินทางวางแผนทริปในประเทศพร้อมสมุด กระเป๋า และชุดปฐมพยาบาล
    อ่านประกันเดินทางในประเทศให้เป็น: เช็กความคุ้มครองก่อนออกทริป
  • กระเป๋าเดินทางเปิดอยู่พร้อมเสื้อผ้า ร่ม ขวดน้ำ แผนที่ และอุปกรณ์ท่องเที่ยวบนโต๊ะ
    วางแผนเที่ยวให้รอบด้าน: เช็กงบ อากาศ ที่พัก และเงื่อนไขก่อนจอง
© Copyright - Top on Thai จัดอันดับ รีวิวอันดับคุณภาพทั้งสินค้าและบริการทั่วไทย
  • หน้าแรก
  • บทความทั้งหมด
  • สถานที่เที่ยวในไทย
  • สินค้าเพื่อสุขภาพ
  • เครื่องช่วยฟัง
  • เทคโนโลยี
Scroll to top Scroll to top Scroll to top