
ประกันธุรกิจหยุดชะงักไม่ได้จ่ายทุกครั้งที่ร้านปิด: อ่านเงื่อนไขผ่าน 3 สถานการณ์
ร้านหยุดขายไม่ได้แปลว่าประกันจะจ่ายรายได้ที่หายไปทุกครั้ง ลองนึกถึงร้านพิมพ์ที่ต้องปิดเพราะเครื่องจักรเสียหาย ร้านเสื้อผ้าที่ลูกค้าน้อยลง และร้านที่ยังสมบูรณ์แต่คู่ค้าส่งของไม่ได้ ทั้งสามร้านอาจมีป้ายปิดเหมือนกัน แต่เหตุที่อยู่เบื้องหลังต่างกัน การอ่านประกันธุรกิจหยุดชะงักจึงควรเริ่มจากสาเหตุและถ้อยคำในกรมธรรม์ ไม่ใช่เริ่มจากจำนวนวันที่ร้านหยุด
บทความนี้ใช้สถานการณ์สมมติเพื่อฝึกตั้งคำถาม ไม่ใช่คำวินิจฉัยสินไหม และไม่ได้เสนอว่าทุกบริษัทใช้เงื่อนไขเดียวกัน เป้าหมายคือช่วยเจ้าของกิจการแยกความเสียหายต่อทรัพย์สินออกจากผลกระทบทางการเงิน แล้วคุยกับนายหน้าหรือบริษัทประกันโดยมีข้อเท็จจริงและคำถามที่ชัดขึ้น
ก่อนอ่านสามเรื่อง แยกประกันสองหน้าที่
ประกันทรัพย์สินพิจารณาความเสียหายของสิ่งที่เอาประกัน เช่น อาคารหรือเครื่องจักร ตามเงื่อนไขที่ตกลง ส่วนความคุ้มครองธุรกิจหยุดชะงักมองผลกระทบต่อการดำเนินธุรกิจที่เกี่ยวเนื่องกับเหตุที่รับประกัน จึงไม่ควรนำค่าซ่อมเครื่องกับรายได้ที่หายมารวมเป็นยอดเดียวแล้วคิดว่าจะได้รับทั้งหมด
ตัวอย่างคำอธิบายผลิตภัณฑ์ของ MSIG ระบุถึงกำไรสุทธิและค่าใช้จ่ายดำเนินงาน เช่น ค่าจ้างและค่าเช่า โดยผูกสาเหตุไว้กับความสูญเสียหรือเสียหายที่ได้รับความคุ้มครองภายใต้กรมธรรม์ความเสี่ยงภัยทรัพย์สิน นี่เป็นตัวอย่างว่าต้องอ่านเงื่อนไขเชื่อมโยงอย่างไร ไม่ใช่สูตรสำเร็จสำหรับประกันทุกฉบับ
คำว่าเสียหายและคำว่าปิดร้านตอบคนละคำถาม
เสียหายบอกว่าเกิดอะไรกับทรัพย์สิน ส่วนปิดร้านบอกผลต่อการทำงาน ยังต้องถามต่อว่าเกิดจากภัยอะไร สถานที่และทรัพย์สินนั้นอยู่ในขอบเขตหรือไม่ และผลกระทบที่เรียกร้องสัมพันธ์กับเหตุนั้นอย่างไร หากตอบไม่ได้ ให้ทำเครื่องหมายว่ารอตรวจ แทนการตีความว่าคุ้มครองหรือไม่คุ้มครองทันที
เรื่องที่หนึ่ง: ร้านพิมพ์ปิดหลังเกิดเพลิงไหม้
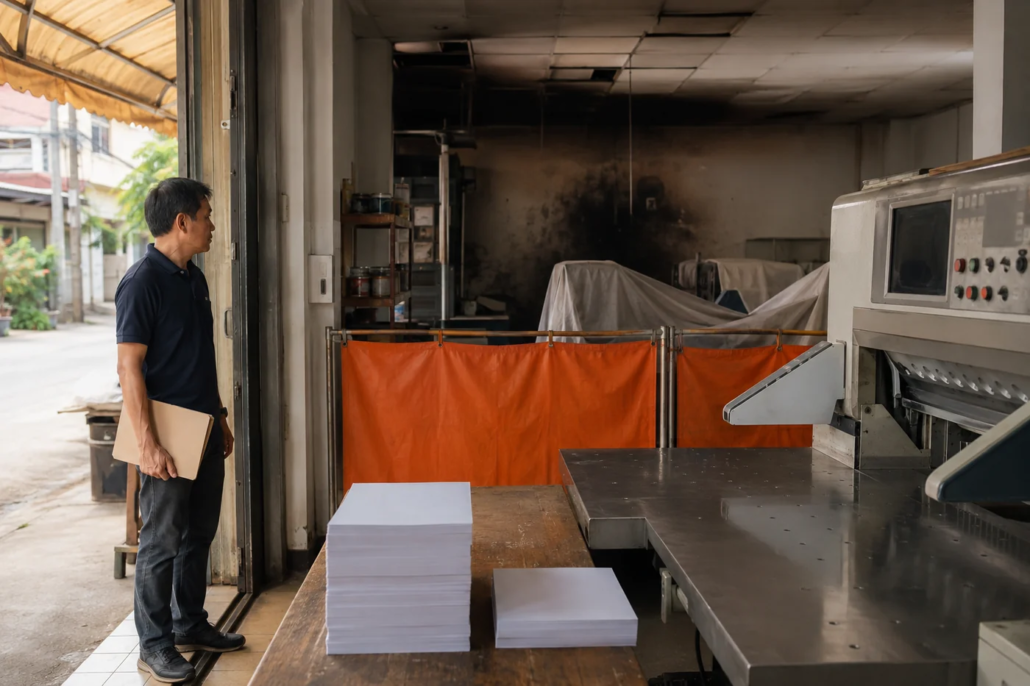
สมมติว่าเพลิงไหม้ทำให้เครื่องพิมพ์ของร้านเสียหาย เจ้าหน้าที่อนุญาตให้เข้าพื้นที่แล้ว แต่ร้านยังรับงานตามปกติไม่ได้ เจ้าของมีประกันทรัพย์สินและรายการธุรกิจหยุดชะงักอยู่ในชุดเอกสาร คำถามแรกไม่ใช่จะได้วันละเท่าไร แต่คือภัย สถานที่ เครื่องจักร และผู้เอาประกันตรงกับกรมธรรม์หรือไม่
ไล่ความเชื่อมโยงก่อนรวมยอด
แยกแฟ้มค่าซ่อมออกจากแฟ้มผลกระทบการขาย ในแฟ้มหลังควรเตรียมรายการงานที่ยกเลิก งานที่เลื่อน งานที่ส่งต่อให้ผู้รับจ้าง และค่าใช้จ่ายที่ยังเกิดขึ้น ข้อมูลเหล่านี้เป็นสิ่งช่วยอธิบายเหตุการณ์ ไม่ใช่หลักฐานว่าทุกรายการเบิกได้ ต้องให้ผู้รับประกันตรวจเงื่อนไขและวิธีคำนวณอีกครั้ง
หากร้านเช่าเครื่องชั่วคราวเพื่อรับงานบางส่วน ให้จดวันเริ่มใช้ เหตุผล ใบเสนอราคา และยอดงานที่ทำได้ แล้วสอบถามว่ารายจ่ายเพิ่มลักษณะนี้อยู่ในขอบเขตใด ต้องขอความเห็นชอบอย่างไร อย่าสั่งซื้อหรือรับภาระระยะยาวโดยอาศัยเพียงความคาดหวังว่าประกันจะคืนเงินทั้งหมด
จุดที่ยังสรุปไม่ได้
แม้พบความเสียหายจริง ก็ยังต้องดูข้อยกเว้น วงเงิน เงื่อนไขเชื่อมกับประกันทรัพย์สิน และหน้าที่เมื่อเกิดเหตุ เรื่องนี้จึงไม่ได้จบด้วยคำว่าจ่ายแน่ แต่จบด้วยรายการตรวจที่ช่วยให้ส่งข้อมูลตรงประเด็น ความปลอดภัยและคำสั่งของผู้ดูแลพื้นที่ต้องมาก่อนการเข้าไปถ่ายภาพหรือเก็บเอกสาร
เรื่องที่สอง: ร้านเสื้อผ้าปิดเพราะยอดขายลดลง
ร้านเสื้อผ้าอีกแห่งไม่มีทรัพย์สินเสียหาย แต่ลูกค้าลดลงจนเจ้าของตัดสินใจหยุดเปิดชั่วคราว ความรู้สึกว่าเป็นธุรกิจหยุดชะงักไม่เพียงพอจะสรุปว่าเข้าเงื่อนไขประกัน โดยเฉพาะเมื่อข้อความความคุ้มครองผูกผลทางการเงินไว้กับความเสียหายต่อทรัพย์สินจากภัยที่รับประกัน
อย่าใช้ชื่อผลิตภัณฑ์แทนข้อความคุ้มครอง
คำถามที่เหมาะคือ เหตุที่เกิดตรงกับข้อใด มีข้อกำหนดความเสียหายทางกายภาพหรือไม่ และมีส่วนขยายที่เกี่ยวข้องหรือเปล่า หากยังไม่มีเอกสารรองรับ ไม่ควรบันทึกรายรับจากสินไหมที่คาดหวังเป็นเงินพร้อมใช้ในแผนกระแสเงินสด และไม่ควรสรุปจากบทความทั่วไปว่าปิดร้านทุกแบบเคลมไม่ได้เช่นกัน
เก็บข้อเท็จจริงอย่างตรงไปตรงมา แยกยอดขายที่ลดก่อนเกิดเหตุออกจากยอดที่สัมพันธ์กับเหตุที่แจ้ง อย่าเปลี่ยนคำอธิบายเหตุการณ์ให้ดูเข้ากับกรมธรรม์ เพราะหน้าที่ของเอกสารคือช่วยตรวจความจริง ไม่ใช่สร้างเรื่องให้พอดีกับชื่อความคุ้มครอง
เรื่องที่สาม: ร้านไม่เสียหาย แต่คู่ค้าส่งของไม่ได้
ร้านประกอบสินค้ายังมีอาคารและอุปกรณ์ครบ แต่ผู้ส่งชิ้นส่วนหลักเกิดเหตุจนส่งของไม่ได้ ร้านจึงผลิตต่อไม่ไหว กรณีนี้ทำให้เห็นว่าความเสียหายอาจเกิดคนละสถานที่กับผลกระทบ การมีประกันธุรกิจหยุดชะงักของร้านเพียงชื่อเดียวจึงยังตอบไม่ได้ว่ารับกรณีคู่ค้าหรือไม่
ถามเรื่องส่วนขยายโดยไม่สมมติว่ามีแล้ว
เปิดตารางกรมธรรม์และเอกสารแนบท้าย แล้วถามว่ามีความคุ้มครองที่เกี่ยวกับผู้ส่งสินค้าหรือสถานที่ภายนอกหรือไม่ หากมี ต้องระบุชื่อคู่ค้า สถานที่ ภัย วงเงินย่อย หรือข้อจำกัดอย่างไร คำถามเหล่านี้เป็นรายการให้ตรวจ ไม่ใช่การยืนยันว่าทุกแผนมีส่วนขยายหรือสามารถซื้อเพิ่มได้เสมอ
ในทางจัดการ ให้ทำรายการชิ้นส่วนที่ขาด วันที่คาดว่าจะได้รับ และทางเลือกจัดซื้ออื่นไว้แยกกัน อย่ารอคำตอบประกันก่อนเริ่มคุยกับคู่ค้าเรื่องแผนดำเนินงานที่ปลอดภัย แต่หากทางเลือกนั้นมีค่าใช้จ่ายที่ตั้งใจเรียกร้อง ควรสอบถามกระบวนการและหลักฐานที่ต้องใช้ก่อนผูกพันค่าใช้จ่าย
เปิดได้แล้ว ไม่ได้แปลว่าตัวเลขทุกอย่างกลับมาแล้ว
ควรแยกวันซ่อมเสร็จ วันเปิดรับงาน และวันที่การดำเนินงานกลับสู่ระดับที่ใช้เปรียบเทียบในเอกสาร อย่าใช้วันเปิดประตูเป็นคำตอบเดียวในการประเมินผลกระทบ แต่ก็อย่าตีความว่าประกันต้องจ่ายต่อจนเจ้าของพอใจ ต้องดูนิยาม ระยะเวลาชดใช้ และขอบเขตความเสียหายตามฉบับจริง
ระยะเวลาชดใช้ต่างจากแผนซ่อมอย่างไร
Indemnity Period เป็นแนวคิดเรื่องช่วงเวลาที่ผู้รับประกันผูกพันชดใช้ตามเงื่อนไข ไม่ใช่กำหนดส่งงานของช่าง เจ้าของควรนำลำดับงานซ่อม จัดหาอุปกรณ์ ทดสอบ และเริ่มรับงานไปประกอบการถามว่าช่วงเวลาที่เสนอเหมาะกับกิจการหรือไม่ โดยไม่ใช้จำนวนเดือนมาตรฐานจากบทความอื่นแทนการประเมิน
ให้ถามเพิ่มเติมว่ามีระยะเวลารอคอยหรือค่าเสียหายส่วนแรกหรือไม่ เริ่มนับอย่างไร สิ้นสุดเมื่อใด และมีวงเงินย่อยตรงไหน ขอให้ผู้เสนอชี้ตำแหน่งข้อความในเอกสาร ไม่ใช่ตอบเพียงว่ามีความคุ้มครองครบ เพราะคำว่าครบไม่บอกทั้งขอบเขตและข้อจำกัด
เตรียมข้อมูลทางการเงินโดยไม่ใช้ยอดขายแทนทุกอย่าง
ยอดขาย เงินสดรับ กำไร และค่าใช้จ่ายประจำไม่ใช่ช่องเดียวกัน เตรียมรายงานที่มีอยู่จริงให้ผู้ดูแลบัญชีช่วยอธิบายว่าแต่ละตัวเลขมาจากไหน ค่าใช้จ่ายใดยังดำเนินต่อ ค่าใดลดลงเมื่อหยุดงาน และมีฤดูกาลขายหรือเหตุอื่นที่ต้องแยกหรือไม่ อย่าเอารายได้เฉลี่ยคูณวันปิดแล้วถือเป็นยอดสินไหม
ใช้สำเนาที่ระบุช่วงเวลาและเวอร์ชัน เก็บต้นฉบับอย่างปลอดภัย ส่งเอกสารผ่านช่องทางที่ยืนยันผู้รับแล้ว และจำกัดข้อมูลลูกค้าหรือพนักงานเท่าที่จำเป็น รายการเอกสารในบทความเป็นแนวทางจัดเตรียม ไม่ใช่ข้อกำหนดตายตัว บริษัทผู้รับประกันอาจขอข้อมูลเพิ่มเติมตามเหตุและกรมธรรม์
คำถามที่พบบ่อย
มีประกันอัคคีภัยแล้วต้องมีธุรกิจหยุดชะงักด้วยหรือไม่
อย่าดูจากชื่อหน้าปกอย่างเดียว ตรวจว่าชุดกรมธรรม์มีรายการหรือส่วนขยายธุรกิจหยุดชะงักจริงหรือไม่ และครอบคลุมอะไร การเลือกซื้อควรดูผลกระทบที่กิจการรับเองได้ เงื่อนไขที่เสนอ และทางเลือกจัดการความเสี่ยง ไม่ใช่ถือว่าทุกกิจการต้องซื้อเหมือนกัน
ร้านยังขายได้บางส่วนจึงไม่มีสิทธิถามเรื่องเคลมใช่ไหม
ไม่ควรสรุปจากการเปิดหรือปิดเพียงอย่างเดียว ให้แจ้งข้อเท็จจริงว่าทำงานได้ส่วนไหนและส่วนไหนได้รับผลกระทบ แล้วให้ผู้รับประกันพิจารณาขอบเขต วิธีวัดความเสียหาย และเงื่อนไขที่เกี่ยวข้องจากเอกสารจริง
อ่านบทความแล้วใช้ตัดสินข้อพิพาทสินไหมได้หรือไม่
ไม่ได้ ตัวอย่างเหล่านี้ใช้ฝึกแยกคำถามเท่านั้น หากมีข้อโต้แย้งควรขอเหตุผลและข้อกำหนดที่อ้างเป็นลายลักษณ์อักษร เก็บเอกสารการติดต่อ และขอคำปรึกษาจากผู้มีหน้าที่เกี่ยวข้องโดยให้เห็นกรมธรรม์ครบชุด
สรุป: ถามว่าเหตุอะไรเข้าเงื่อนไข ก่อนถามว่าจะได้เท่าไร
สามร้านอาจหยุดเหมือนกัน แต่สาเหตุ สถานที่เสียหาย และข้อความคุ้มครองอาจต่างกัน เริ่มจากแยกทรัพย์สินกับผลทางการเงิน อ่านเงื่อนไขเชื่อมโยง ตรวจช่วงเวลาชดใช้ และเตรียมข้อมูลที่อธิบายได้ วิธีนี้ช่วยให้การคุยเรื่องประกันอยู่บนข้อเท็จจริง โดยไม่รับปากผลสินไหมล่วงหน้า
หากต้องการเตรียมคำถามเรื่องความเสี่ยงรายได้และค่าใช้จ่ายช่วงหยุดกิจการ ดูแนวทาง ประกันธุรกิจของ A.U.S. Insurance Broker แล้วสอบถามข้อเสนอที่เหมาะกับลักษณะงานของคุณ ควรอ่านตารางกรมธรรม์ เงื่อนไข และเอกสารแนบท้ายก่อนตัดสินใจทุกครั้ง


